Depot eröffnen
Börsen-Autorin Schwarzer: „Ich kaufe voll in den Kursrückgang hinein“
Jessica Schwarzer im Interview: die häufigsten Börsenfehler, ihre Regeln gegen Gier und Panik und warum sie KI nicht fürs Investieren nutzt.

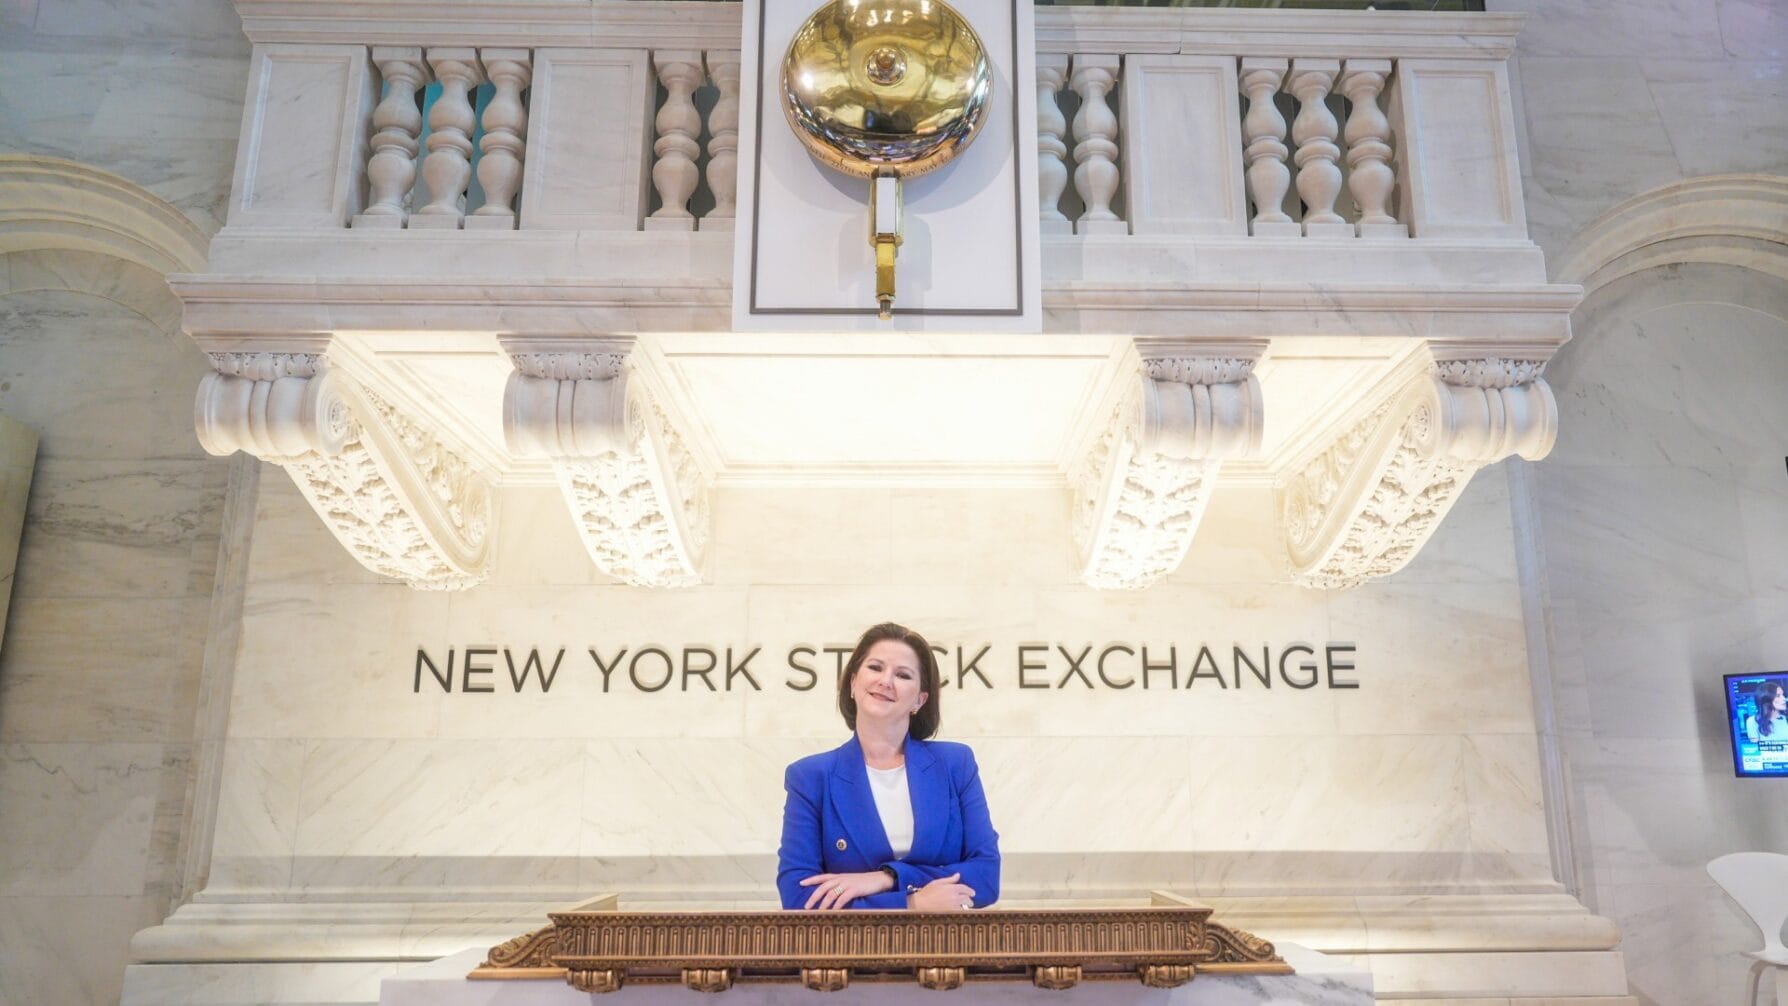
Jessica Schwarzer schreibt seit über 25 Jahren über Geldanlage und Finanzen. Beim „Handelsblatt“ leitete sie das Finanzressort von Handelsblatt Online und war zuletzt Chefkorrespondentin, seit 2018 ist sie selbstständige Finanzjournalistin und Moderatorin. Im Januar 2026 erschien ihr achtes Buch „Über die Psychologie der Börse“ im Deutschen Wirtschaftsbuch Verlag.
Sie sagen, kurzfristig dominiere beim Anlegen die Psychologie, langfristig entscheiden die Fakten. Ab welchem Zeitpunkt kippt das? Und was folgt daraus für jemanden, der täglich die Broker-App öffnet? Wie oft sollte man überhaupt ins Depot schauen?
 Das lässt sich pauschal nicht beantworten. Fakt ist aber, dass wir uns gerade in turbulenten Börsenphasen ziemlich verrückt machen, wenn wir ständig auf die Kurse schauen. Gerade Anfänger neigen dazu, ihre doch eigentlich langfristige Strategie über Bord zu schmeißen, wenn es an den Märkten heiß hergeht. Wer langfristig investiert, muss eigentlich nur sehr selten ins Depot schauen. Vielleicht einmal jährlich zum Rebalancing? Aber wer schafft das schon. Ich auf jeden Fall nicht. Stressfreier wäre es aber…
Ihr aktuelles Buch trägt den Titel „Über die Psychologie der Börse“ und enthält 20 Lektionen. Wenn Sie einem Börsenneuling nur eine davon mitgeben dürften: Welche wäre es und warum?
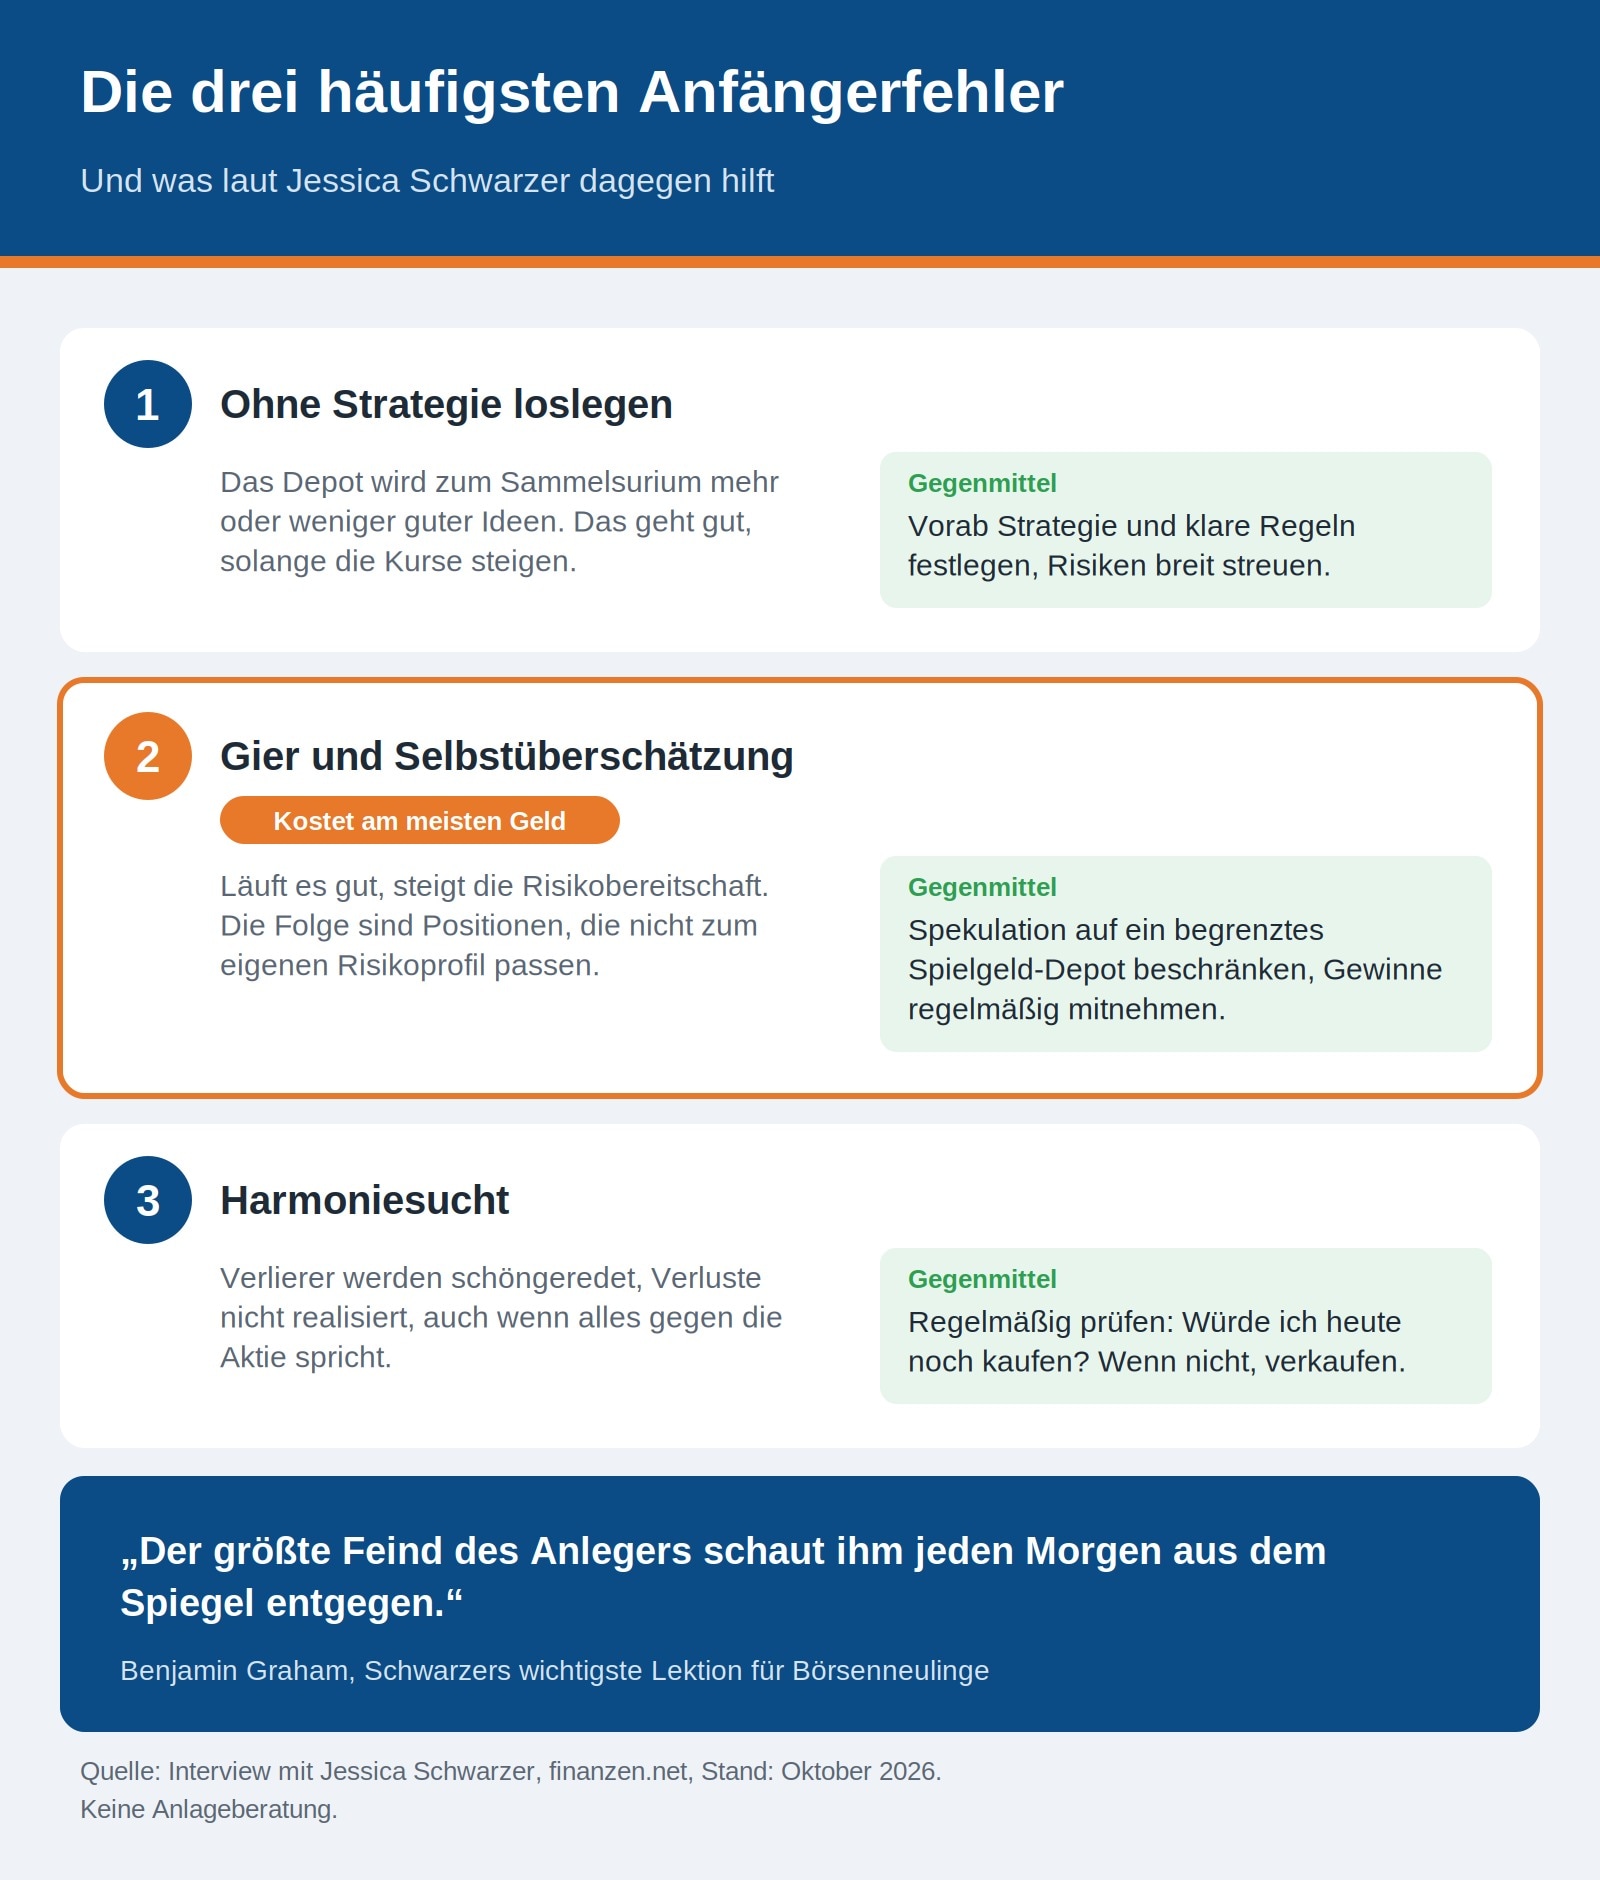
Es wäre der alte Spruch von Benjamin Graham: Der größte Feind des Anlegers schaut ihm jeden Morgen aus dem Spiegel entgegen. Damit hat der Wirtschaftsprofessor und Lehrmeister von Warren Buffett es klar auf den Punkt gebracht: Wir sind hoch emotionale Wesen, leider auch, wenn es um unsere Investments geht. Viel zu oft lassen wir uns von Gier oder Panik leiten und stolpern unweigerlich über emotionale Fallstricke.
Wir sind hoch emotionale Wesen, leider auch, wenn es um unsere Investments geht.
Welche drei Fehler sehen Sie bei Einsteigern am häufigsten? Und welcher davon kostet erfahrungsgemäß am meisten Geld?
Viele starten ohne Strategie, legen einfach nur los und nach einigen Monaten ist das Depot ein wildes Sammelsurium mehr oder weniger guter Ideen. So habe ich vor vielen Jahren übrigens auch angefangen. Das geht gut, solange die Kurse steigen, aber wehe, die Stimmung dreht. Der größte Fehler ist aber sicherlich, sich von Gier leiten zu lassen und sich selbst zu überschätzen, wenn es gut läuft. Dazu der dritte Fehler: Der Harmoniesucht zu erliegen und sich die eigenen Investments schönzureden, auch wenn eigentlich alles gegen die Aktie oder den Themen-ETF spricht.
Viele Anleger verkaufen Gewinner zu früh und halten Verlierer zu lange, also der Dispositionseffekt. Sie haben beschreiben, dass wir davon träumen, dass sich die Aktie wieder erholt, weil bei einem Verkauf der Verlust wirklich schwarz auf weiß da wäre. Welches konkrete Werkzeug hilft dagegen: Stop-Loss, den Kaufkurs bewusst ausblenden oder die Frage „Würde ich die Aktie heute kaufen?“
Unser Umgang mit Gewinnen und Verlusten ist wirklich irrational. In der Gewinnzone scheuen wir das Risiko, die Aktie könne ein Stück weit zurückkommen und verpassen aber die Chance, dass sie weiter steigt. Verluste verdrängen wir – die Harmoniesucht – und wollen sie auf keinen Fall realisieren. Natürlich können Stop-Loss-Kurse hier helfen, vor allem bei Einzelaktien. Grundsätzlich sollte man sich regelmäßig, je nach Strategie quartalsweise oder auch jährlich, fragen, ob man eine Aktie heute noch kaufen würde. Was heute für oder gegen das Investment spricht. Spricht vieles oder sogar alles gegen das Papier, sollte es aus dem Depot fliegen; egal, zu welchem Kurs.
Viele Indizes stehen nahe ihrer Allzeithochs, und KI-Aktien sind das Gesprächsthema schlechthin. Woran erkennt ein Privatanleger, ob er aus eigener Überzeugung kauft oder einfach mitläuft?
Das ist eine gute Frage! Und gar nicht so einfach zu beantworten. Wer breit gestreut und vor allem langfristig investiert, muss sich damit nicht unbedingt beschäftigen. Wenn es aber spezieller wird, dann sollten wir hinterfragen, ob wir uns gerade von der Gier leiten lassen, ob wir Risiken eingehen, die eigentlich nicht zu unserer Strategie, geschweige denn zu unserem Risikoprofil passen. Bei einem Hype eine Zeit lang mit der Herde zu laufen, macht sicherlich Spaß. Nur sollte man die Gewinne irgendwann mitnehmen. Diesen Zeitpunkt zu finden, ist aber nicht immer so einfach.
Sie haben erzählt, dass Sie am Anfang Ihrer Börsenkarriere gierig gezockt haben und dass das teuer war. Nach mehreren starken Börsenjahren ist Selbstüberschätzung vermutlich verbreiteter denn je. Was ist Ihr persönliches Warnsignal, dass Sie übermütig werden?
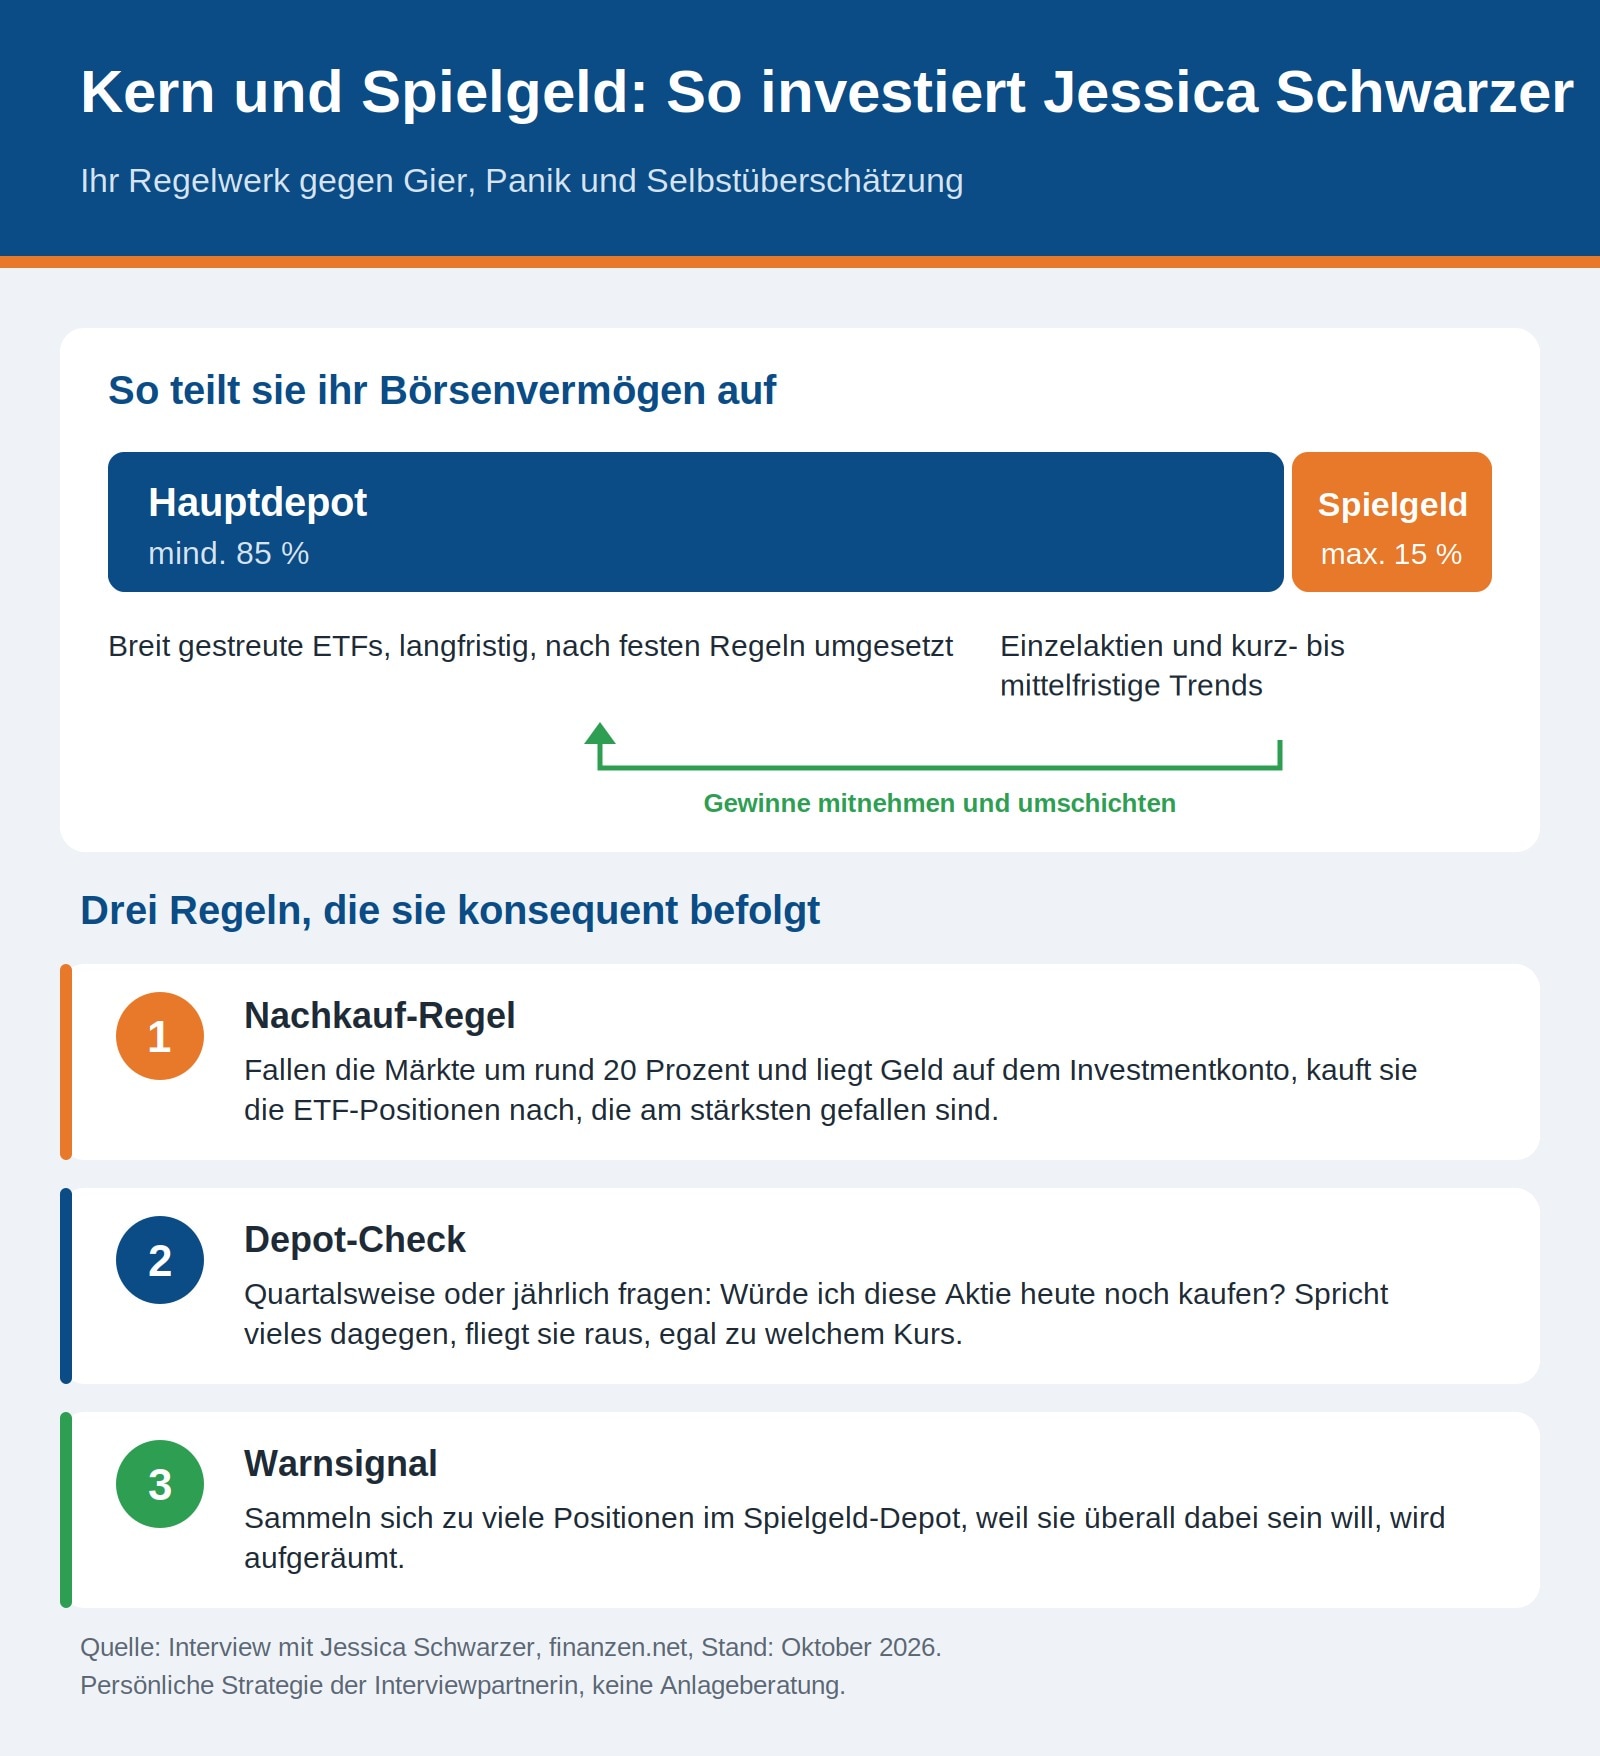
Als junge Aktionärin habe ich fast ausschließlich Einzeltitel gekauft oder thematisch stark fokussierte Fonds, ETFs gab es damals in Deutschland noch nicht. Heute investiere ich sehr breit gestreut und habe eine sehr klare Strategie mit sehr klaren Regeln, die ich stur umsetze. Das schützt vor teuren Fehlern. Aber ich habe auch noch ein Spielgeld-Depot. Da investiere ich mit deutlich kleineren Beträgen auch in Einzelaktien, setze auf den einen oder anderen kurz- bis mittelfristigen Trend. Das klappt mal besser und mal schlechter. Mein Warnsignal ist es, wenn im Spielgeld-Depot zu viele Positionen sind, wenn ich auf einmal überall dabei sein will. Dann wird mal wieder „aufgeräumt“, manchmal aber auch etwas zu spät. Das breit gestreute ETF-Depot läuft auf jeden Fall langfristig besser!
Eine Ihrer Regeln lautet, bei stärkeren Rücksetzern nachzukaufen. Ist das nicht auch eine Form von Market Timing? Und wie formuliert man Regeln so, dass man sie im Crash tatsächlich einhält?
Im Grunde ja. Aber ich setze ja nicht auf die kurzfristige Erholung, sondern nehme Sonderangebote für meine langfristige Strategie mit. Meine Regel lautet: Wenn die Märkte um die 20 Prozent gefallen sind und Geld auf meinem Investmentkonto liegt, dann kaufe ich die Positionen in meinem ETF-Portfolio nach, die am stärksten gefallen sind. Damit agiere ich natürlich antizyklisch, kaufe voll in den Kursrückgang hinein und stelle mich gegen die Herde. Das tut psychologisch nicht wirklich gut, zahlt sich langfristig aber aus.
Zum Spielgeld-Depot: Wie groß darf es sein? Und was tun Sie, wenn das Spielgeld plötzlich besser läuft als das Hauptdepot und die Versuchung wächst, umzuschichten?
Bei mir sind es maximal 15 Prozent meines gesamten, an der Börse investierten Vermögens. Wenn es sehr gut läuft, wenn das Depot größer wird, dann nehme ich Gewinne mit. Auch einen Trading-Stop-Loss setze ich manchmal, wenn eine einzelne Aktie die Kursrakete zündet. Die Versuchung, Geld aus dem Hauptdepot in das Spielgeld-Depot umzuschichten, kenne ich zum Glück nicht. Lieber realisiere ich im Spielgeld-Depot Gewinne und packe sie ins langfristige Depot.
Laut einer eToro-Umfrage vom Oktober 2025 nutzen 19 Prozent der befragten Anleger KI-Tools für ihre Anlageentscheidungen. Sprachmodelle neigen jedoch dazu, die Prämisse der Frage zu spiegeln. Wer nach Chancen fragt, bekommt Chancen genannt. Ist KI damit ein Bestätigungsfehler auf Knopfdruck? Nutzen Sie selbst KI, und wenn ja, wie formulieren Sie Ihre Fragen?
Ich nutze KI, aber bisher nicht für meine Geldanlage. Meine Strategie steht und hat sich über viele Jahre bewährt.
Eine Studie fand heraus, dass Analysten mit KI-Unterstützung zwar umfangreichere Berichte schreiben, ihre Gewinnprognosen aber rund 59 Prozent mehr Fehler aufweisen. Mehr Information ersetzt offenbar nicht das Urteil. Sie empfehlen Privatanlegern einen Sparringspartner. Kann ein Chatbot diese Rolle übernehmen, etwa als Advocatus Diaboli, der die eigene Investmentthese zerlegt? Oder fehlt ihm etwas Entscheidendes?
Da würde ich doch lieber einen Sparringspartner aus Fleisch und Blut wählen, mit dem ich mich über meine Investments austauschen kann – Emotionen inklusive. Die KI ist natürlich total rational, was uns selbst sicherlich auch zu besseren Anlegern machen würde. Aber so ticken wir nicht. Der Austausch darüber, wie andere die aktuelle Lage sehen, was ihr Bauchgefühl sagt, welche Erfahrungen sie gemacht haben, kann sehr hilfreich sein. Mal abgesehen davon, dass die KI eben auch noch viele Fehler macht, wie die zitierte Studie ja auch zeigt.
Es gibt Fonds, die ausdrücklich nach Behavioral-Finance-Ansätzen gemanagt werden, etwa Fonds auf Basis von Sentiment-Umfragen. Sowohl Sentiment-Fonds mit Deutschland-Fokus als auch solche mit weltweitem Fokus laufen ihren Vergleichsindizes hinterher. Wenn selbst Profis mit Stimmungsdaten den Markt nicht schlagen: Warum sollte ein Privatanleger dafür Gebühren zahlen? Ist Behavioral Finance am Ende eher ein Werkzeug der Selbsterkenntnis als eine Renditequelle?
Da muss ich jetzt schmunzeln! Ein Werkzeug zur Selbsterkenntnis ist Behavioral Finance auf jeden Fall. Und diese Selbsterkenntnis wird ja dann hoffentlich auch zur Renditequelle, eben weil wir nicht mehr über jeden emotionalen Fallstrick stolpern. Ich mag Sentiment-Umfragen, weil sie schon das eine oder andere Signal geben, weil sie zeigen, ob Anleger gerade extrem optimistisch oder extrem pessimistisch sind. Das ist oft ein Warnsignal für mögliche Übertreibungen. Eine Anlagestrategie oder kurzfristige Investment-Entscheidungen würde ich daraus aber nicht ableiten. Das muss ich zum Glück auch nicht als langfristige Investorin.
Hör auf zu raten.
Fang an zu wissen.
Beiträge und Empfehlungen zu Börse, Aktien und Krypto, die normalerweise hinter geschlossener Tür bleiben. 100 % kostenlos, direkt in Dein Postfach.
„Die besten Informationen waren schon immer denjenigen vorbehalten, die wussten, wo sie suchen müssen.“
Bereits 35.421 Abonnenten vertrauen unseren Inhalten.
Disclaimer: Die in diesem Artikel enthaltenen Inhalte dienen ausschließlich allgemeinen Informations-, Bildungs- und Marketingzwecken ohne Gewähr auf Vollständigkeit, Richtigkeit und Aktualität. Die Inhalte stellen keine Anlageberatung, Anlagestrategieempfehlung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren oder sonstigen Finanzinstrumenten dar. Die Informationen berücksichtigen nicht die individuellen Anlageziele und finanzielle Situation des Lesers. Jede Anlageentscheidung sollte eigenverantwortlich getroffen und sorgfältig geprüft werden. Vor einer Anlageentscheidung sollte der Rat eines Anlage- und Steuerberaters eingeholt werden. Der Handel mit Wertpapieren oder sonstigen Finanzinstrumenten ist mit hohen Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals. Die in der Vergangenheit erzielte Performance ist kein Indikator für zukünftige Wertentwicklungen. Aussagen über zukünftige wirtschaftliche Entwicklungen basieren grundsätzlich auf Annahmen und Einschätzungen, die sich im Zeitablauf als nicht zutreffend erweisen können. Wir übernehmen keine Haftung für Verluste, die durch die Umsetzung der in diesem Artikel genannten Informationen entstehen.
1Hinweis: ‚Finanzen invest‘ ist eine Marke der finanzen.net zero GmbH, einer Tochter der finanzen.net GmbH.