Depot eröffnen
Das Wichtigste in Kürze
- Das Altersvorsorgedepot startet am 1. Januar 2027 und löst die Riester-Rente im Neugeschäft ab. Erstmals kannst du staatlich gefördert direkt in ETFs investieren, ohne Versicherungsmantel.
- Die Förderung ist einkommensunabhängig: Auf die ersten 360 Euro im Jahr legt der Staat 50 Cent pro Euro drauf (180 Euro), auf die nächsten 1.440 Euro nochmal 25 Cent pro Euro (360 Euro). Maximale Grundzulage: 540 Euro pro Jahr bei 1.800 Euro Eigenbeitrag.
- Für Familien gibt es bis zu 300 Euro Kinderzulage pro Kind jährlich, in voller Höhe bereits ab 25 Euro Eigenbeitrag im Monat.
- Der Mindesteigenbeitrag liegt einheitlich bei 120 Euro im Jahr. Wer weniger einzahlt, bekommt keine Zulage, auch keine anteilige.
- In der Ansparphase fallen keine Steuern auf Kapitalerträge an. Auch Umschichtungen zwischen Fonds sind steuerfrei.
- Es gibt keine Beitragsgarantie. Du trägst das Kapitalmarktrisiko und kannst dafür bis zu 100 Prozent in Aktien investieren, was bei Riester-Verträgen mit Garantie nicht möglich war.
- Zwei Sonderregeln ergänzen das System: 200 Euro einmalig für unter 25-Jährige und eine Grundzulage bis 175 Euro für mittelbar berechtigte Ehegatten. Erstmals sind auch Selbstständige unmittelbar förderberechtigt.
- Nicht zu verwechseln ist das Altersvorsorgedepot mit der Frühstart-Rente für Kinder. Sie ist angekündigt, aber noch nicht beschlossen und wird in einem eigenen Gesetz geregelt.
Was ist das Altersvorsorgedepot?
Das Altersvorsorgedepot ist ein staatlich gefördertes Wertpapierdepot für die private Altersvorsorge. Du zahlst regelmäßig ein, zum Beispiel monatlich per Sparplan, und investierst in ETFs, Fonds oder Anleihen. Dafür erhältst du Zulagen vom Staat und Steuervorteile.
Altersvorsorgedepot, Altersvorsorgekonto, Standarddepot: was ist was?
In der Berichterstattung kursieren mehrere Begriffe durcheinander. Das Gesetz kennt genau drei, und Altersvorsorgekonto ist keiner davon.
| Begriff | Was damit gemeint ist |
|---|---|
| Altersvorsorgevertrag | Der Oberbegriff für alle geförderten Verträge, auch für Riester-Altverträge und Garantieprodukte. |
| Altersvorsorgedepot-Vertrag | Die neue Variante ohne Beitragsgarantie, bei der das Geld in Fonds und Anleihen aus der gesetzlichen Positivliste fließt. |
| Standarddepot-Vertrag Altersvorsorge | Das Standardprodukt, das jeder Anbieter führen muss. Es ist ein Altersvorsorgedepot-Vertrag mit zwei vorausgewählten Fonds und einem Kostendeckel von 1,0 Prozent. |
| Altersvorsorgekonto | Kein gesetzlicher Begriff. Wird umgangssprachlich teils für das Altersvorsorgedepot, teils für das Verrechnungskonto darin verwendet. |
Der Unterschied zu bisherigen Riester-Produkten: Du entscheidest selbst, wie dein Geld angelegt wird, innerhalb einer gesetzlich definierten Positivliste. Und anders als bei fondsgebundenen Rentenversicherungen gibt es keinen Versicherungsmantel, der Kosten verursacht.

Jetzt für das Altersvorsorge-Depot anmelden und die volle Förderprämie sichern.
Trag dich ein und wir informieren dich, sobald das Altersvorsorgedepot bei unserem Broker finanzen.net ZERO startet. Damit verpasst du keinen Monat wertvolle Prämie.
🔒 Kein Spam · Jederzeit abmeldbar · Deine Daten sind sicher
Das Sparen läuft in zwei Phasen:
Ansparphase während des Erwerbslebens: Du zahlst ein, dein Geld wird investiert und wächst durch Rendite und Zinseszins. Kapitalertragsteuern fallen nicht an.
Auszahlungsphase ab Rentenbeginn: Du bekommst regelmäßig Geld ausgezahlt, entweder als Auszahlungsplan oder als lebenslange Rente. Erst jetzt wird besteuert.

Warum wird die private Altersvorsorge reformiert?
Die Zahl der Riester-Verträge ist seit 2018 rückläufig. Der Gesetzentwurf der Bundesregierung nennt als Gründe die Niedrigzinsphase, hohe Kosten, geringe Renditen, eine komplexe Förderung, wenig Flexibilität und fehlende Transparenz. Viele Anbieter haben sich aus dem Geschäft zurückgezogen.
Drei Konstruktionsmerkmale gelten als Hauptursachen:
Die Beitragsgarantie zwang Anbieter, das Geld überwiegend in Anleihen statt Aktien zu investieren. Bei Niedrigzinsen blieb davon kaum Rendite übrig.
Hohe Kosten zehrten einen erheblichen Teil der ohnehin mageren Erträge auf.
Der einkommensabhängige Mindesteigenbeitrag sorgte dafür, dass viele Sparer nur eine gekürzte Zulage erhielten, oft ohne es zu merken.
Das Altersvorsorgedepot setzt an allen drei Punkten an. Es beruht auf Empfehlungen der Fokusgruppe private Altersvorsorge, die die Bundesregierung 2023 mit Vertretern aus Wissenschaft, Verbraucherschutz, Anbieterverbänden und Sozialpartnern eingesetzt hatte.
Wann kommt das Altersvorsorgedepot?
Das Altersvorsorgedepot startet am 1. Januar 2027. Das Gesetzgebungsverfahren ist abgeschlossen: Der Bundestag hat das Altersvorsorgereformgesetz am 27. März 2026 beschlossen, der Bundesrat hat am 8. Mai 2026 zugestimmt, und am 29. Mai 2026 wurde es im Bundesgesetzblatt verkündet (BGBl. I 2026 Nr. 156). Die Konditionen stehen damit fest.
Anbieter dürfen die neuen Produkte ab dem 1. Januar 2027 anbieten. Die Zertifizierung durch das Bundeszentralamt für Steuern erfolgt ab 2027 ohne vollständige Vorabprüfung, unter dem Vorbehalt des Widerrufs. Das soll einen schnellen Marktstart ermöglichen.
Offen ist noch die Verordnung, mit der die Bundesregierung einen öffentlichen Träger mit einem eigenen Standarddepot beauftragen kann. Sie liegt bisher nicht vor.
Am 1. Januar 2027 werden sehr viele Sparer gleichzeitig ein Depot eröffnen wollen. Identitätsprüfung und Freischaltung brauchen Zeit. Wer jetzt bei finanzen.net ZERO ein kostenloses Depot eröffnet, hat diesen Schritt bereits hinter sich und kann am ersten Tag investieren statt in der Warteschlange zu stehen. Für die Zulage selbst zählt übrigens nur, wie viel du im Beitragsjahr insgesamt einzahlst, nicht wann.
Wer kann ein Altersvorsorgedepot eröffnen?
Unmittelbar förderberechtigt sind wie bisher Pflichtversicherte der gesetzlichen Rentenversicherung, Beamte, Richter und Soldaten sowie Personen in Kindererziehungs- oder Pflegezeiten. Neu hinzugekommen sind Gewerbetreibende und Freiberufler mit Einkünften nach § 15 oder § 18 Absatz 1 Nummer 1 bis 3 EStG, sofern sie eine Steuererklärung abgegeben haben, sowie Pflichtmitglieder berufsständischer Versorgungswerke, etwa Ärzte und Anwälte.
Nicht förderberechtigt sind unter anderem freiwillig Versicherte in der gesetzlichen Rentenversicherung ohne weiteren Anknüpfungspunkt, Minijobber, die sich von der Versicherungspflicht befreien lassen, und Bezieher einer Vollrente wegen Alters.
Ehegatten: Wer selbst nicht unmittelbar förderberechtigt ist, kann über den Ehepartner eine eigene Grundzulage erhalten. Voraussetzung ist ein eigener Vertrag mit mindestens 120 Euro Eigenbeitrag im Jahr. Die Höhe richtet sich nach den Beiträgen des unmittelbar Berechtigten und beträgt höchstens 175 Euro.
Eine Falle bei Bestandsverträgen: Hat der unmittelbar förderberechtigte Ehepartner einen Riester-Bestandsvertrag und schließt der mittelbar berechtigte Ehegatte einen neuen Altersvorsorgevertrag ab, besteht für diesen neuen Vertrag kein Zulagenanspruch. Beide Verträge müssen also zum selben System gehören. Wer das übersieht, zahlt 120 Euro im Jahr ein und bekommt nichts dafür.
Anbieter dürfen Banken, Neobroker, Fondsgesellschaften und Versicherungen sein. Alle Produkte müssen zertifiziert sein.
Das Altersvorsorgedepot ist kein normales Depot. Du kannst keine bestehenden ETF-Anteile aus einem privaten Depot einbringen und nicht jedes beliebige Wertpapier kaufen. Gefördert werden nur Beiträge, die du auf das Altersvorsorgedepot einzahlst. Ein bestehender Riester-Vertrag lässt sich dagegen übertragen.
So funktioniert die staatliche Förderung
Die Förderung ist gegenüber Riester deutlich vereinfacht. Du erhältst eine beitragsproportionale Zulage für jeden eingezahlten Euro, unabhängig von deinem Einkommen. Der einkommensabhängige Mindesteigenbeitrag, an dem viele Riester-Sparer gescheitert sind, entfällt. An seine Stelle tritt eine feste Schwelle von 120 Euro im Jahr.
Drei Produktkategorien im Altersvorsorgedepot
Das neue System bietet nicht ein Produkt, sondern drei, je nach Sicherheitsbedürfnis.
Das Altersvorsorgedepot ohne Garantie ist die renditestärkste Variante. Du wählst selbst ETFs und Fonds aus der gesetzlichen Positivliste und kannst bis zu 100 Prozent in Aktien investieren. Es gibt keine Zusage, dass dein eingezahltes Kapital zum Rentenbeginn vollständig vorhanden ist. Dafür trägst du keine Garantiekosten. Für Sparer mit mehr als 15 Jahren bis zur Rente ist das in der Regel die beste Wahl.
Das Garantieprodukt mit 80 oder 100 Prozent Beitragserhalt richtet sich an sicherheitsorientierte Anleger. Der Anbieter garantiert, dass zu Beginn der Auszahlungsphase mindestens 80 oder 100 Prozent der eingezahlten Beiträge zur Verfügung stehen. Um das zu finanzieren, muss ein Teil des Geldes risikoarm angelegt werden, was die Renditechancen begrenzt. Sinnvoll kann das für Sparer sein, die nur noch wenige Jahre bis zur Rente haben.
Das Standarddepot ist für Einsteiger gedacht, die keine eigene Fondsauswahl treffen wollen. Es besteht aus zwei vom Anbieter vorausgewählten Fonds, einem defensiven und einem chancenorientierten. In den Jahren vor Rentenbeginn wird automatisch in den defensiven Fonds umgeschichtet, sofern du nichts anderes verlangst. Die Effektivkosten sind auf maximal 1,0 Prozent pro Jahr gedeckelt. Wer sich die Zeit für eine eigene ETF-Auswahl nimmt, kommt über die Laufzeit deutlich günstiger weg.

Wie hoch ist die Grundzulage?
Die Grundzulage ist zweistufig aufgebaut:
Stufe 1, bis 360 Euro Eigenbeitrag: Für jeden eingezahlten Euro gibt es 50 Cent. Bei 360 Euro ergibt das 180 Euro Zulage.
Stufe 2, von 360,01 bis 1.800 Euro: Für jeden weiteren Euro gibt es 25 Cent. Bei vollen 1.800 Euro kommen 360 Euro dazu.
Die maximale Grundzulage beträgt damit 540 Euro pro Jahr. Der Mindesteigenbeitrag liegt bei 120 Euro jährlich, also 10 Euro monatlich.
| Eigenbeitrag pro Jahr | Zulagensatz | Zulage | Summe im Depot | Förderquote |
|---|---|---|---|---|
| 120 € (Mindesteigenbeitrag) | 50 Cent/€ | 60 € | 180 € | 50 % |
| 360 € | 50 Cent/€ | 180 € | 540 € | 50 % |
| 1.200 € | 50 + 25 Cent/€ | 390 € | 1.590 € | 33 % |
| 1.800 € (Förderhöchstgrenze) | 50 + 25 Cent/€ | 540 € | 2.340 € | 30 % |
Wie hoch sind die Kinderzulagen?
Für jedes Kind, für das Kindergeld festgesetzt wird, beträgt die Kinderzulage 100 Prozent des Eigenbeitrags, höchstens aber 300 Euro pro Kind und Jahr. Der Höchstbetrag ist damit bei 300 Euro Eigenbeitrag im Jahr erreicht, also bei 25 Euro im Monat. Bis zu dieser Grenze verdoppelt der Staat für jedes Kind jeden eingezahlten Euro.
Die Kinderzulage steht einem zulageberechtigten Elternteil zu. Sie wird nicht beiden Eltern für dasselbe Kind gezahlt. Bei getrennt lebenden oder geschiedenen Eltern sollte die Zuordnung vorab geklärt werden.
Rechenbeispiel: Katrin ist angestellt, hat zwei Kinder und zahlt 1.200 Euro pro Jahr in ihr Altersvorsorgedepot ein.
| Katrins Förderung im Detail | |
|---|---|
| Eigenbeitrag | 1.200 € |
| Grundzulage (360 × 0,50 + 840 × 0,25) | + 390 € |
| Kinderzulage Kind 1 (max. 300 €) | + 300 € |
| Kinderzulage Kind 2 (max. 300 €) | + 300 € |
| Summe im Depot | 2.190 € |
| Förderquote (Zulagen / Eigenbeitrag) | 83 % |
Katrin zahlt 1.200 Euro aus eigener Tasche und bekommt 990 Euro vom Staat dazu. In ihrem Depot landen 2.190 Euro.
Wie die Förderung bei verschiedenen Lebenssituationen aussieht
Drei typische Profile und die jeweilige Zusammensetzung der Zulagen:
| Tim Single, 32 Jahre, zahlt das Maximum ein | Katrin Angestellte, 2 Kinder | Sascha Alleinerziehend, 3 Kinder, Teilzeit | |
|---|---|---|---|
| Eigenbeitrag pro Jahr | 1.800 € | 1.200 € | 300 € |
| Grundzulage | 540 € | 390 € | 150 € |
| Kinderzulage | 0 € | 600 € | 900 € |
| Zulagen gesamt | 540 € | 990 € | 1.050 € |
| Summe im Depot | 2.340 € | 2.190 € | 1.350 € |
| Förderquote | 30 % | 83 % | 350 % |
Die absolute Summe im Depot ist bei Tim am höchsten, er baut über die Laufzeit das meiste Vermögen auf. Die Förderquote ist bei Katrin und Sascha deutlich attraktiver. Sascha zahlt 25 Euro im Monat ein und bekommt über die Kinderzulage für drei Kinder mehr als das Dreifache seines Eigenbeitrags dazu.
Die steuerliche Förderung und die Günstigerprüfung
Neben den Zulagen gibt es einen zweiten Förderweg: den Sonderausgabenabzug. Das Finanzamt führt die Günstigerprüfung von sich aus durch, du musst nichts beantragen.
Absetzbar sind deine Eigenbeiträge bis 1.800 Euro zuzüglich des Zulageanspruchs. Ohne Kinder und ohne Ehegattenzulage sind das bis zu 2.340 Euro. Das Finanzamt berechnet die Steuerersparnis aus diesem Abzug und vergleicht sie mit deinem Zulageanspruch.
Ist die Steuerersparnis höher, bekommst du die Differenz zusätzlich. Sie fließt nicht ins Depot, sondern als Steuererstattung auf dein Konto.
Sind die Zulagen höher, bleibt es bei den Zulagen.
Mittelbar zulageberechtigte Ehegatten haben keinen eigenen Sonderausgabenabzug. Sie erhalten nur die Zulage.
Rechenbeispiel Tim: Tim zahlt 1.800 Euro ein und bekommt 540 Euro Zulage. Absetzbar sind 2.340 Euro. Bei einem zu versteuernden Einkommen von 45.000 Euro liegt sein Grenzsteuersatz bei rund 33 Prozent, die Steuerersparnis bei rund 770 Euro. Da 770 Euro mehr sind als 540 Euro Zulage, erhält Tim die Differenz von rund 230 Euro erstattet. Seine Gesamtförderung beträgt damit rund 770 Euro im Jahr.
Faustregel: Ohne Kinder lohnt sich die steuerliche Förderung zusätzlich zu den Zulagen ab einem zu versteuernden Einkommen von etwa 30.000 Euro. Mit Kindern liegen die Zulagen meist über der Steuerersparnis, dann bleibt es bei den Zulagen. Je höher dein Grenzsteuersatz, desto größer der zusätzliche Vorteil.
Zwei Sonderregeln, die viele übersehen
Neben Grundzulage und Kinderzulage kennt das Gesetz zwei weitere Förderbausteine:
| Sonderregel | Wer profitiert | Betrag | Details |
|---|---|---|---|
| Berufseinsteigerbonus | Wer zu Beginn des Beitragsjahres noch keine 25 ist | Einmalig 200 € | Erhöht die Grundzulage im ersten Beitragsjahr und fließt direkt ins Depot. Voraussetzung ist der Mindesteigenbeitrag von 120 €. |
| Grundzulage für Ehegatten | Wer selbst nicht unmittelbar förderberechtigt ist, aber mit einer förderberechtigten Person verheiratet ist | Höchstens 175 € pro Jahr | Voraussetzung ist ein eigener Vertrag mit mindestens 120 € Eigenbeitrag. Die Höhe richtet sich nach den Beiträgen des Ehepartners. Einen eigenen Sonderausgabenabzug gibt es nicht. |
In vielen Beiträgen zum Altersvorsorgedepot kursiert ein Geringverdiener-Bonus von 175 Euro für Einkommen unter 26.250 Euro. Den gibt es nicht. Der Betrag stammt aus einem früheren Reformentwurf. Das verkündete Gesetz kennt nur Grundzulage, Kinderzulage, den Berufseinsteigerbonus und die Ehegattenzulage von höchstens 175 Euro. Kleine Einkommen fördert das Gesetz stattdessen über die 50-Prozent-Stufe der Grundzulage und den niedrigen Mindesteigenbeitrag.
So bekommst du die Zulage
Die Zulage fließt nicht automatisch. Sie muss für jedes Beitragsjahr beantragt werden, und zwar immer über deinen Anbieter. Ein Antrag direkt bei der Zentralen Zulagenstelle für Altersvermögen ist nicht möglich.
In der Praxis erledigst du das einmal und nie wieder:
1. Dauerzulagenantrag erteilen. Du bevollmächtigst deinen Anbieter schriftlich, die Zulage für jedes Beitragsjahr in deinem Namen zu beantragen. Das geht meist direkt bei Vertragsabschluss mit einem Häkchen. Danach läuft die Beantragung automatisch.
2. Steueridentifikationsnummer angeben. Über sie gleicht die Zulagenstelle deine Daten mit Rentenversicherung, Familienkasse und Finanzamt ab.
3. Zulagenummer prüfen. Wer noch keine Zulagenummer und keine Sozialversicherungsnummer hat, muss sie über den Anbieter bei der zentralen Stelle beantragen. Das betrifft vor allem Selbstständige und mittelbar berechtigte Ehegatten.
4. Änderungen unverzüglich melden. Heirat, Scheidung, Geburt eines Kindes, Wegfall des Kindergeldes, Wechsel in die Selbstständigkeit: Solche Änderungen musst du deinem Anbieter mitteilen. Sonst rechnet die Zulagenstelle mit veralteten Daten und fordert später zurück.
5. Die jährliche Bescheinigung prüfen. Dein Anbieter schickt dir jedes Jahr eine Bescheinigung über die eingezahlten Beiträge und die gutgeschriebene Zulage. Dort siehst du, ob die Zulage in voller Höhe geflossen ist.
Die Frist: Ohne Dauerzulagenantrag musst du die Zulage bis zum Ablauf des zweiten Kalenderjahres nach dem Beitragsjahr beantragen. Für das Beitragsjahr 2027 ist also der 31. Dezember 2029 der letzte Termin. Danach ist die Zulage verloren. Genau deshalb lohnt der Dauerzulagenantrag: Er macht die Frist gegenstandslos.
Bei mehreren Verträgen: Zahlst du in mehr als einen Vertrag ein, bestimmst du mit dem Antrag, auf welchen die Zulage überwiesen wird. Beantragst du sie für mehr als zwei Verträge, wird sie nur für die zwei Verträge mit den höchsten Beiträgen gewährt.
Frühstart-Rente: Altersvorsorge für Kinder
Parallel zum Altersvorsorgedepot plant die Bundesregierung die Frühstart-Rente. Der Staat soll für jedes Kind ab dem sechsten Lebensjahr 10 Euro monatlich in ein individuelles Depot einzahlen, unabhängig vom Einkommen der Eltern, bis zum 18. Geburtstag.
Die Frühstart-Rente ist noch nicht beschlossen. Sie wird in einem eigenen Gesetz geregelt, das 2026 verabschiedet werden soll. Alle folgenden Angaben beruhen auf den Eckpunkten und können sich ändern. Den aktuellen Stand findest du in den FAQ des Bundesfinanzministeriums zur Frühstartrente.
Wie die Frühstart-Rente eingeführt werden soll
Die Einführung soll jahrgangsweise erfolgen, beginnend mit den Kindern des Geburtsjahrgangs 2020. In jedem Folgejahr käme ein weiterer Jahrgang hinzu. Ab 2029 sollen ältere Jahrgänge nachrücken, bis alle Kinder zwischen 6 und 18 Jahren einbezogen sind.
So soll das Depot für Kinder funktionieren
Eltern oder Erziehungsberechtigte eröffnen ein förderfähiges Depot bei einem Anbieter ihrer Wahl. Das Geld wird in breit gestreute Fonds investiert. Zusätzlich sollen Eltern, Großeltern oder Dritte eigene Beiträge einzahlen können.
Für Kinder, deren Eltern kein Depot eröffnen, ist eine Auffanglösung vorgesehen, bei der die staatlichen Beiträge automatisch angelegt werden. Eigene Anlageentscheidungen oder Zuzahlungen sind dort nicht möglich. Eltern sollen jederzeit nachträglich ein eigenes Depot eröffnen können, das Guthaben wird dann übertragen.
Was nach dem 18. Geburtstag passieren soll
Mit der Volljährigkeit endet die staatliche Förderung. Das Depot bleibt bestehen und kann als reguläres Altersvorsorgedepot mit allen Zulagen weiterbespart werden. Eine vorzeitige Auszahlung vor Renteneintritt ist nicht vorgesehen.
Was aus 10 Euro monatlich werden kann
Zehn Euro im Monat wirken wenig. Der Zinseszins hat aber zwölf Jahre Zeit, bis das Kind 18 wird, und danach arbeitet das Geld weitere Jahrzehnte.
| Zeitpunkt | Summe der staatlichen Einzahlungen | Depotwert bei 6 % Rendite |
|---|---|---|
| Mit 18 (nach 12 Jahren Förderung) | 1.440 € | rund 2.150 € |
| Mit 30 (ohne weitere Einzahlung) | 1.440 € | rund 4.300 € |
| Mit 45 (ohne weitere Einzahlung) | 1.440 € | rund 10.350 € |
| Mit 67 (Renteneintritt) | 1.440 € | rund 37.300 € |
Annahmen: 120 Euro jährlich von 6 bis 18, danach keine weiteren Einzahlungen, durchgehend 6 Prozent Rendite pro Jahr nach Kosten, ohne Steuern und Inflation.
Aus 1.440 Euro staatlicher Förderung werden unter diesen Annahmen bis zum Renteneintritt mit 67 rund 37.300 Euro, ohne einen einzigen Euro Eigenbeitrag. Stocken die Eltern um weitere 10 Euro monatlich auf, verdoppeln sich die Beträge.
In was kannst du im Altersvorsorgedepot investieren?
Das Altersvorsorgedepot arbeitet mit einer Positivliste. Sie steht im Gesetz selbst und zählt abschließend auf, was zulässig ist. Alles andere ist ausgeschlossen.
Zulässig sind Anteile an drei Fondsarten: an OGAW, also klassischen Publikumsfonds und ETFs, an offenen Publikums-AIF und an europäischen langfristigen Investmentfonds (ELTIF). Für alle drei gilt dieselbe Bedingung: Im Basisinformationsblatt nach der europäischen PRIIPs-Verordnung dürfen sie höchstens in die Risikoklasse 5 eingestuft sein. Die Skala reicht von 1 bis 7, die beiden obersten Stufen sind damit ausgeschlossen.
Dazu kommen Schuldverschreibungen in Euro von Bund, Ländern, Gemeinden und anderen Körperschaften des öffentlichen Rechts, von Anstalten des öffentlichen Rechts mit Haftung einer solchen Körperschaft sowie von Mitgliedstaaten des Euro-Währungsgebiets, der Europäischen Union, der Europäischen Atomgemeinschaft, der Europäischen Investitionsbank und der Europäischen Finanzstabilitätsfazilität.
Ein Verrechnungskonto ist zulässig, wenn es Bestandteil des Vertrags ist.
| Zugelassen | Nicht zugelassen |
|---|---|
| ETFs und Publikumsfonds bis Risikoklasse 5 | Einzelaktien |
| Offene Publikums-AIF und ELTIF bis Risikoklasse 5 | Kryptowährungen und Krypto-Produkte |
| Anleihen von Bund, Ländern, Gemeinden und anderen öffentlich-rechtlichen Körperschaften | Hebelprodukte wie CFDs, Optionsscheine und Zertifikate |
| Anleihen von Euro-Staaten, EU, Euratom, EIB und EFSF | Fonds der Risikoklassen 6 und 7 |
| Verrechnungskonto als Vertragsbestandteil | Immobilien, Rohstoffe und geschlossene Fonds |
Weltweit anlegende Aktien-ETFs auf den MSCI World, den MSCI All Countries World oder den FTSE All-World liegen typischerweise in Risikoklasse 4 und sind damit zulässig. Du kannst also eine breit gestreute Aktienanlage mit bis zu 100 Prozent Aktienquote umsetzen.
Die Risikoklasse findest du im Basisinformationsblatt jedes Fonds. Wer prüfen will, ob ein bestimmter ETF im Altersvorsorgedepot zulässig ist, schaut dort nach.
Wer die Anlagen auswählt: Nach dem Gesetz trifft der Anbieter die Auswahl, es sei denn, du hast eine vertragliche Option ausgeübt, mit der du selbst aus den vereinbarten Anlagemöglichkeiten wählen kannst. Ob ein Anbieter diese Option anbietet und wie groß das Auswahluniversum dann ist, unterscheidet sich und gehört zu den wichtigsten Vergleichspunkten.
Weltweit anlegende Aktien-ETFs, etwa auf den MSCI World, den MSCI All Countries World oder den FTSE All-World, sind zulässig. Du kannst also eine breit gestreute Aktienanlage mit bis zu 100 Prozent Aktienquote umsetzen. Die genaue Abgrenzung der Risikoklassen regelt eine Verordnung, die noch konkretisiert wird.
Was ist das Standarddepot?
Jeder Anbieter muss verpflichtend ein Standardprodukt anbieten, mit Ausnahme von Anbietern, die ausschließlich die Eigenheimrenten-Förderung im Programm haben. Es besteht aus zwei vorausgewählten Fonds, einem mit vorsichtigem und einem mit chancenorientiertem Anlageprofil. In den Jahren vor Beginn der Auszahlungsphase wird automatisch in den vorsichtigen Fonds umgeschichtet, sofern du nicht widersprichst.
Die Effektivkosten sind auf maximal 1,0 Prozent pro Jahr gedeckelt. Effektivkosten geben an, um wie viel die jährliche Rendite im Schnitt durch Kosten sinkt. Im Vergleich zu einem selbst zusammengestellten ETF-Depot mit 0,1 bis 0,2 Prozent ist das immer noch teuer. Wer sich grundlegend mit ETFs beschäftigt, sollte das Depot selbst bestücken.
Steuerfreie Umschichtungen und Rebalancing
Innerhalb des Altersvorsorgedepots kannst du beliebig oft und steuerfrei zwischen Fonds wechseln. Wenn du in den letzten Jahren vor dem Ruhestand von Aktien-ETFs in einen Geldmarktfonds umschichtest, fällt darauf keine Steuer an. Auch regelmäßiges Rebalancing ist steuerfrei.
In einem normalen Depot zahlst du bei jedem Verkauf mit Gewinn Abgeltungsteuer. Über Jahrzehnte summiert sich dieser Unterschied.
Wie viel kannst du maximal einzahlen?
Gefördert werden Einzahlungen bis 1.800 Euro pro Jahr. Einzahlen darfst du deutlich mehr: Der Höchstbetrag pro Vertrag liegt bei 6.840 Euro pro Jahr.
Warum das trotzdem interessant sein kann, obwohl es auf die zusätzlichen 5.040 Euro keine Zulage gibt: Auch dieser Teil wächst ohne Vorabpauschale und ohne Steuer auf Umschichtungen. In einem normalen Depot zahlst du jedes Jahr Steuer auf die Vorabpauschale, im Altersvorsorgedepot nicht.
Dem stehen zwei Nachteile gegenüber. Das Geld ist bis zum Rentenalter gebunden, und die Auszahlung wird anders besteuert als im normalen Depot. Für Beträge oberhalb der Förderhöchstgrenze lohnt sich deshalb ein Vergleich.
Der finanzen.net Altersvorsorgedepot-Rechner ermittelt deine staatlichen Zulagen, dein Endkapital zum Rentenbeginn und deine monatliche Nettorente ab 2027. Er vergleicht das geförderte Depot direkt mit einem normalen ETF-Sparplan.
Der Rechner gibt dir vier Ergebnisse:
- Deine Förderung im ersten Jahr aus Grundzulage, Kinderzulage, Berufseinsteigerbonus und der Steuererstattung aus der Günstigerprüfung, dazu deine Förderquote.
- Dein Depotwert zum Rentenbeginn, nominal und in heutiger Kaufkraft.
- Deine monatliche Nettoauszahlung im Ruhestand, nach Einkommensteuer und Solidaritätszuschlag.
- Den Vergleich mit einem normalen ETF-Depot bei identischem Eigenbeitrag, nach Vorabpauschale und Abgeltungsteuer.
Ein Beispiel: Wer mit 31 Jahren beginnt, 150 Euro im Monat einzahlt und mit 65 in die Auszahlungsphase wechselt, kommt bei 6 Prozent Rendite und 1 Prozent Kosten auf rund 228.000 Euro Depotwert und 887 Euro monatliche Nettorente. Aus einem normalen Depot wären es bei gleichem Eigenbeitrag 852 Euro.
Bis zu zwei weitere Verträge: Neben einem bestehenden Altvertrag darfst du grundsätzlich bis zu zwei neue Altersvorsorgeverträge führen. Die Förderung gibt es aber nur einmal, auf insgesamt 1.800 Euro Eigenbeitrag.
Altersvorsorgedepot und Riester-Rente im Vergleich
Das Altersvorsorgedepot korrigiert die zentralen Konstruktionsmerkmale der Riester-Rente.
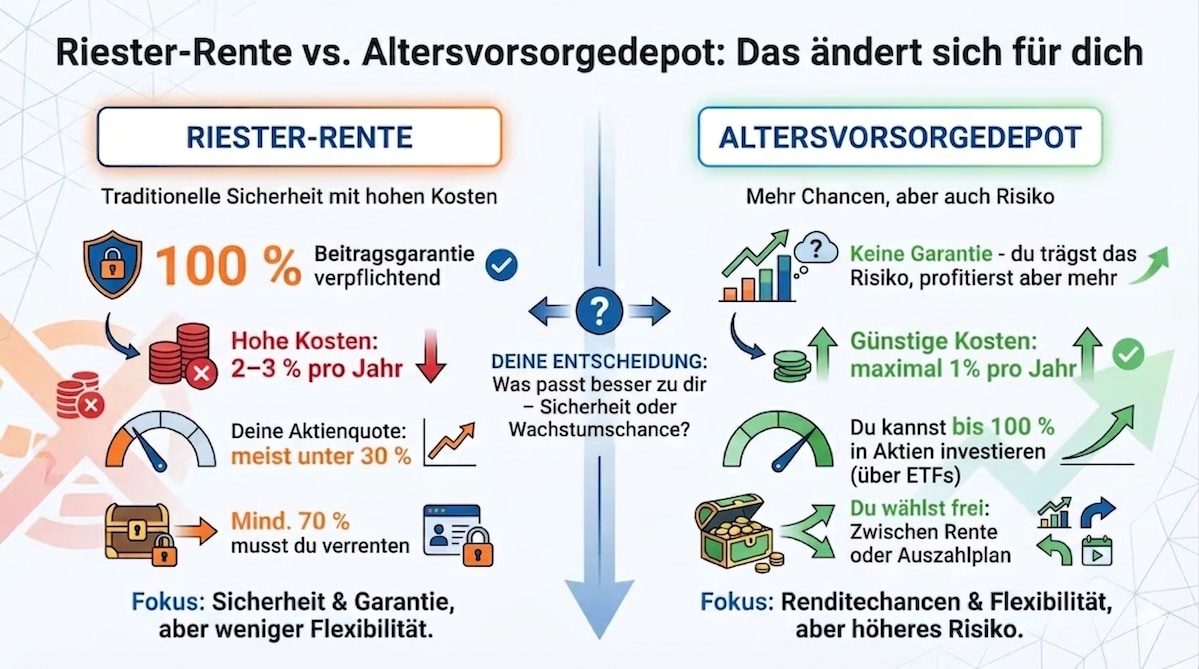
| Merkmal | Riester-Rente | Altersvorsorgedepot |
|---|---|---|
| Beitragsgarantie | 100 % verpflichtend | Keine, optional 80 oder 100 % im Garantieprodukt |
| Typische Kosten | 1,5 bis 2,5 % pro Jahr | 0,1 bis 1,0 % pro Jahr |
| Aktienquote | Durch die Garantie begrenzt | Bis zu 100 % über ETFs |
| Grundzulage | Fest 175 € | Beitragsproportional, bis zu 540 € |
| Kinderzulage | 185 € oder 300 €, gekürzt bei zu kleinem Eigenbeitrag | Bis zu 300 €, voll ab 300 € Eigenbeitrag |
| Mindesteigenbeitrag | Einkommensabhängig, 4 % des Vorjahresbruttos | Fest 120 € im Jahr |
| Selbstständige | Meist ausgeschlossen | Unmittelbar förderberechtigt |
| Besteuerung Ansparphase | Steuerfrei | Steuerfrei |
| Auszahlung | Mindestens 70 % müssen verrentet werden | Auszahlungsplan oder Leibrente frei wählbar |
| Anbieterwechsel | Möglich, Kosten je nach Vertrag | Abgebender Anbieter nach 5 Jahren kostenfrei, aufnehmender höchstens 150 € |
Der Verzicht auf die Beitragsgarantie ist der Schlüssel. Er ermöglicht eine hohe Aktienquote. Dazu kommen die höhere Zulage, der feste Mindesteigenbeitrag und die flexible Auszahlung. In der Ansparphase sind beide Systeme steuerfrei, hier liegt kein Unterschied.
Riester-Vertrag ins Altersvorsorgedepot übertragen
Ab 2027 kannst du deinen bestehenden Riester-Vertrag umwandeln und ins neue System überführen. Dafür gibt es drei Wege.
Du kannst dein Guthaben zu einem neuen Anbieter übertragen, etwa von einer teuren Rentenversicherung zu einem günstigen Broker. Du kannst deinen Vertrag beim bisherigen Anbieter in ein Altersvorsorgedepot umwandeln, sofern dieser eines anbietet. Oder du erklärst gegenüber deinem Anbieter, dass du mit dem bestehenden Vertrag nur in die neue Fördersystematik wechseln willst, bei sonst unveränderten Konditionen.
Riester-Verträge niemals kündigen. Bei einer Kündigung musst du sämtliche Zulagen und Steuervorteile zurückzahlen. Lege den Vertrag stattdessen still oder wechsle ins neue System.
In allen drei Fällen bleiben die bisher erhaltenen Zulagen und Steuervorteile erhalten. Es wird nichts zurückgefordert. Die Zustimmung des bisherigen Anbieters ist nicht erforderlich.
Was der Wechsel kosten darf: Überträgst du innerhalb der ersten fünf Jahre nach Vertragsschluss, darf der abgebende Anbieter höchstens 150 Euro berechnen. Nach Ablauf dieser Frist muss er kostenfrei übertragen. Unabhängig davon darf der aufnehmende Anbieter eine einmalige Verwaltungspauschale von höchstens 150 Euro verlangen. „Kostenlos“ ist der Wechsel also nicht zwingend.
Ein wichtiger Schutz: Das übertragene, bereits geförderte Kapital darf der neue Anbieter bei der Berechnung seiner Abschluss- und Vertriebskosten nicht berücksichtigen. Eine doppelte Belastung mit Abschlusskosten ist damit ausgeschlossen.
Nach dem Wechsel gilt sofort die neue Fördersystematik. Ein Wechsel zurück in die alte Förderung ist ausgeschlossen.
Was der Kostenunterschied ausmacht: Bei 25.000 Euro Guthaben, 20 Jahren Restlaufzeit und 6 Prozent Bruttorendite wachsen daraus bei 2,0 Prozent Kosten rund 54.800 Euro, bei 0,2 Prozent rund 77.200 Euro. Der Unterschied beträgt rund 22.400 Euro.
Der Wechsel erfolgt nicht automatisch. Du musst ihn aktiv anstoßen.
Altersvorsorgedepot oder normales ETF-Depot?
Die kurze Antwort: am besten beides. Bespare das Altersvorsorgedepot bis zur Förderhöchstgrenze von 1.800 Euro pro Jahr und führe parallel ein normales ETF-Depot für alles darüber.
Das Altersvorsorgedepot bietet Zulagen, eine steuerfreie Ansparphase und steuerfreies Rebalancing. Es hat aber auch Einschränkungen: Du kommst frühestens mit 65 an das Geld, ohne die Förderung zu verlieren, die Wertpapierauswahl ist begrenzt, und der geförderte Teil der Auszahlung wird voll besteuert.
Ein normales ETF-Depot bietet dafür freie Wertpapierauswahl, jederzeitigen Zugriff und eine günstigere Besteuerung bei der Auszahlung, weil dort nur der Gewinn mit Abgeltungsteuer und Teilfreistellung belastet wird statt der gesamten Auszahlung mit dem persönlichen Steuersatz.
Für die meisten Anleger ist die Kombination der sinnvollste Weg.
Vorteile und Nachteile im Überblick
Vorteile:
- Bis zu 540 Euro Grundzulage pro Jahr, beitragsproportional und einkommensunabhängig
- Kapitalerträge und Umschichtungen bleiben in der Ansparphase steuerfrei
- Freie ETF-Auswahl ohne Versicherungsmantel, bis zu 100 Prozent Aktienquote
- Volle Kinderzulage von 300 Euro pro Kind schon ab 25 Euro Eigenbeitrag im Monat
- Selbstständige und Freiberufler erstmals unmittelbar förderberechtigt
- Flexible Auszahlung: Auszahlungsplan, Leibrente oder Kombination mit Teilkapitalauszahlung
Nachteile:
- Keine Beitragsgarantie, das Depot kann zwischenzeitlich deutlich im Minus stehen
- Vor Beginn der Auszahlungsphase kommst du nur gegen Rückzahlung der Förderung an dein Geld
- Der Kostendeckel von 1,0 Prozent für Standardprodukte liegt weit über den 0,1 bis 0,2 Prozent eines selbst gewählten ETF
- Der geförderte Teil der Auszahlung wird voll mit dem persönlichen Einkommensteuersatz besteuert
- Die Wertpapierauswahl ist auf die gesetzliche Positivliste beschränkt, keine Einzelaktien, kein Krypto
Für Sparer mit langem Anlagehorizont überwiegen die Vorteile. Entscheidend ist, die Förderung bis zur Höchstgrenze mitzunehmen und die ETF-Auswahl selbst in die Hand zu nehmen, statt das teurere Standardprodukt zu nutzen.
So funktioniert die Auszahlung im Ruhestand
Die Auszahlungsphase beginnt frühestens mit Vollendung des 65. und spätestens mit Vollendung des 70. Lebensjahres. Früher geht es nur, wenn du bereits eine gesetzliche Altersrente oder eine entsprechende Versorgung beziehst. Maßgeblich ist der im Vertrag vereinbarte Beginn.
Der Vertrag muss dir einen Zeitkorridor von mindestens fünf Jahren lassen, in dem du den Beginn frei wählen kannst. Den gewünschten Termin musst du deinem Anbieter spätestens drei Monate im Voraus anzeigen. Wer den Übergang plant, sollte diese Frist einrechnen, gerade wenn die Auszahlung zu einem bestimmten Steuerjahr beginnen soll.
Du hast zwei Grundoptionen.
Option 1: Auszahlungsplan
Der Auszahlungsplan muss mindestens bis zum vollendeten 85. Lebensjahr laufen, länger ist zulässig und senkt die monatliche Rate. Das Kapital bleibt investiert und erwirtschaftet weiter Rendite. Noch nicht ausgezahltes Vermögen ist vererbbar. Mit Ablauf des Plans ist das Vermögen aufgebraucht.
Option 2: Lebenslange Leibrente
Der Anbieter rechnet dein Guthaben mit einem Rentenfaktor in eine monatliche Zahlung um, die bis zu deinem Tod läuft. Der Rentenfaktor gibt an, wie viel Euro du monatlich je 10.000 Euro Guthaben bekommst. Weil der Anbieter kalkuliert, als würdest du sehr alt werden, fällt die monatliche Zahlung niedriger aus als beim Auszahlungsplan. Optional lässt sich eine Rentengarantiezeit von zehn oder zwanzig Jahren vereinbaren. Die Rente fällt dann etwas niedriger aus, wird aber nach dem Tod bis zum Ende der Garantiezeit an Hinterbliebene weitergezahlt.
Teilkapitalauszahlung: Bei beiden Varianten darfst du zu Beginn einmalig bis zu 30 Prozent des Kapitals entnehmen, ohne Zweckbindung.
Rechenbeispiel: Wie viel bekommst du im Ruhestand?
Sven und Lena haben beide 300.000 Euro im Depot und entnehmen jeweils 30 Prozent, also 90.000 Euro, als Teilkapitalauszahlung. Die verbleibenden 210.000 Euro werden unterschiedlich ausgezahlt.
| Person | Auszahlmodell | Monatlich brutto | Zahlungsdauer | Break-even gegenüber dem Auszahlungsplan |
|---|---|---|---|---|
| Sven | Auszahlungsplan bis 85 | rund 1.270 € | 18 Jahre (67 bis 85) | |
| Lena (Rentenfaktor 35) | Leibrente | rund 735 € | lebenslang | mit rund 98 Jahren |
| Lena (Rentenfaktor 30) | Leibrente | rund 630 € | lebenslang | mit rund 103 Jahren |
| Lena (Rentenfaktor 25) | Leibrente | rund 525 € | lebenslang | mit rund 111 Jahren |
Annahmen: Beginn der Auszahlungsphase mit 67, Depotguthaben 300.000 Euro, 30 Prozent Teilkapitalauszahlung, 3 Prozent Rendite pro Jahr während der Auszahlungsphase beim Auszahlungsplan, ohne Inflation und Steuern. Break-even bezeichnet das Alter, in dem Lenas kumulierte Auszahlungen Svens Gesamtsumme von rund 275.000 Euro erreichen.
Sven bekommt monatlich etwa doppelt so viel wie Lena, seine Zahlungen enden aber mit 85. Lena müsste je nach Rentenfaktor 98 bis 111 Jahre alt werden, damit ihre Summe Svens übersteigt. Der Rentenfaktor entscheidet also mehr als die Lebenserwartung. Wer sich für eine Leibrente interessiert, sollte ihn zum wichtigsten Vergleichskriterium machen.
Abfindung bei geringem Guthaben
Liegt die rechnerische monatliche Rente unter 1,5 Prozent der monatlichen Bezugsgröße nach § 18 SGB IV, kannst du dir das gesamte Guthaben als Einmalzahlung auszahlen lassen, ohne dass das als schädliche Verwendung gilt. Das betrifft kleine Guthaben in der Größenordnung von rund 20.000 Euro und darunter.
Wie das Altersvorsorgedepot besteuert wird
Das Prinzip lautet nachgelagerte Besteuerung: jetzt steuerfrei einzahlen und investieren, später im Ruhestand versteuern, wenn der persönliche Steuersatz in der Regel niedriger liegt.
In der Ansparphase
- Kursgewinne und Ausschüttungen bleiben steuerfrei. Keine Abgeltungsteuer, keine Vorabpauschale.
- Umschichtungen zwischen Fonds lösen keine Steuer aus, unabhängig von Häufigkeit und Höhe des Gewinns.
- Eigenbeiträge bis 1.800 Euro zuzüglich Zulageanspruch sind als Sonderausgaben absetzbar.
- Das Finanzamt prüft von sich aus, ob die Steuerersparnis über den Zulageanspruch hinausgeht, und erstattet die Differenz.
In der Auszahlungsphase
Geförderter Teil. Leistungen, die auf geförderten Beiträgen beruhen, werden in voller Höhe mit deinem persönlichen Einkommensteuersatz besteuert, einschließlich der Zulagen und der damit erzielten Erträge. Da das zu versteuernde Einkommen im Ruhestand meist niedriger liegt, fällt der Steuersatz in der Regel geringer aus als im Erwerbsleben.
Ein oft übersehener Vorteil: Auf Leistungen aus einem privaten Altersvorsorgevertrag fallen für Pflichtversicherte in der gesetzlichen Kranken- und Pflegeversicherung keine Beiträge an. Bei einer Betriebsrente aus Entgeltumwandlung sieht das anders aus. Dort zahlen Rentner den vollen Krankenkassenbeitrag samt Zusatzbeitrag und den Pflegeversicherungsbeitrag, in der Größenordnung von 20 Prozent, gemindert nur um den Freibetrag in der Krankenversicherung. Über eine Auszahlungsdauer von zwei Jahrzehnten summiert sich dieser Unterschied auf einen fünfstelligen Betrag.
Ungeförderter Teil, also Einzahlungen oberhalb von 1.800 Euro im Jahr. Hier wird nicht die gesamte Auszahlung besteuert, sondern nur der Ertrag. Wie, hängt von der Auszahlungsform ab:
- Bei einer lebenslangen Leibrente gilt die Ertragsanteilsbesteuerung. Bei Rentenbeginn mit 67 sind 17 Prozent der Zahlung steuerpflichtig. Dieser Anteil wird mit dem persönlichen Steuersatz belastet und bleibt für die gesamte Laufzeit gleich. Die 17 Prozent sind also nicht der Steuersatz, sondern der steuerpflichtige Anteil.
- Bei einer Kapitalauszahlung ist der Unterschiedsbetrag zwischen Auszahlung und eingezahlten Beiträgen steuerpflichtig. Lief der Vertrag mindestens zwölf Jahre und beginnt die Auszahlung frühestens mit 62, ist nur die Hälfte davon anzusetzen, dann aber mit dem persönlichen Steuersatz. Andernfalls wird der volle Unterschiedsbetrag herangezogen.
Vorzeitige Entnahme. Wer gefördertes Kapital außerhalb der gesetzlich vorgesehenen Wege entnimmt, löst eine schädliche Verwendung aus und muss die erhaltenen Zulagen und Steuervorteile zurückzahlen. Förderunschädlich sind unter anderem die Entnahme für selbst genutztes Wohneigentum, die Abfindung einer Kleinbetragsrente und die Teilkapitalauszahlung von bis zu 30 Prozent zu Beginn der Auszahlungsphase. Auch ein Wohnsitzwechsel außerhalb der EU und des EWR gilt als schädliche Verwendung.
Vergleich mit dem normalen ETF-Depot
In der Ansparphase ist das Altersvorsorgedepot klar im Vorteil: keine Vorabpauschale, keine Steuer bei Umschichtungen, der Zinseszins arbeitet ungebremst. Bei der Auszahlung dreht sich das Bild, denn der geförderte Teil wird voll mit dem persönlichen Steuersatz belastet, während im normalen Depot nur der Gewinn mit Abgeltungsteuer und Teilfreistellung besteuert wird. Welcher Effekt überwiegt, hängt von Sparrate, Laufzeit, Zulagenhöhe und dem Einkommen im Ruhestand ab. Genau das rechnet unser Altersvorsorgedepot-Rechner weiter oben für deine Angaben durch.
Riester-Vertrag behalten oder wechseln?
Das lässt sich nicht pauschal beantworten und hängt von der Lebenssituation ab.
Für wen sich der Wechsel lohnt
Für die meisten Riester-Sparer, insbesondere Singles, Paare ohne Kinder und Gutverdiener, bietet das Altersvorsorgedepot niedrigere Kosten, höhere Renditechancen und eine flexiblere Auszahlung.
Wer beim alten System bleiben sollte
Der Personenkreis, für den Riester günstiger bleibt, ist klein geworden. Die volle Kinderzulage von 300 Euro pro Kind wird im neuen System bereits ab 25 Euro Eigenbeitrag im Monat erreicht. Vorteilhaft bleibt das alte System vor allem für Sparer mit mehreren Kindern, die weniger als 25 Euro monatlich aufbringen können, weil die Riester-Zulagen dort feste Beträge sind.
Beispiel Lisa: Lisa verdient 20.000 Euro brutto im Jahr und hat zwei Kinder, beide nach 2007 geboren.
| Lisas Situation | Altes Riester-System | Neues Altersvorsorgedepot |
|---|---|---|
| Eigenbeitrag | 60 €/Jahr (Sockelbetrag) | 300 €/Jahr (25 €/Monat) |
| Grundzulage | 175 € | 150 € |
| Kinderzulage (2 Kinder) | 600 € | 600 € |
| Zulagen gesamt | 775 € | 750 € |
| Summe im Vertrag | 835 € | 1.050 € |
| Förderquote | 1.292 % | 250 % |
Kann Lisa 25 Euro im Monat aufbringen, landen im neuen System 1.050 Euro statt 835 Euro. Die Förderquote ist im alten System höher, die absolute Summe im neuen. Da es um den späteren Depotwert geht, zählt die absolute Summe. Nur wer dauerhaft weniger als 25 Euro monatlich sparen kann, fährt mit den festen Riester-Zulagen besser.
Letzter Abschluss im alten System: Ab 2027 kannst du keinen neuen Riester-Vertrag mehr abschließen. Wer dauerhaft weniger als 25 Euro monatlich sparen kann und mehrere Kinder hat, sollte prüfen, ob sich 2026 noch ein günstiger Riester-Fondssparplan lohnt, um die alten Förderkonditionen zu sichern.
Was ist mit Riester-Sparern kurz vor der Rente?
Wenn du kurz vor dem Übergang in die Auszahlungsphase stehst und es finanziell möglich ist, kann es sich lohnen zu warten. Im alten System muss ein Teil des Guthabens für die Zahlungen ab 85 in eine Rentenversicherung umgewandelt werden, was Kosten verursacht. Im neuen System läuft der Auszahlungsplan ohne diese Pflicht.
Bist du bereits in der Auszahlungsphase, ist ein Wechsel nicht mehr möglich.
Altersvorsorgedepot bei Versicherern
Auch Versicherungsunternehmen dürfen Altersvorsorgedepots anbieten. Dann handelt es sich in der Regel nicht um ein reines Depot, sondern um eine fondsgebundene Konstruktion mit Abschluss- und Verwaltungskosten. Inhaltlich steckt dasselbe darin: dieselben Fonds, dieselbe Förderung, dieselbe Besteuerung, keine Beitragsgarantie. Der Mantel bringt also keinen zusätzlichen Nutzen, sondern zusätzliche Kosten. Achte auf die ausgewiesenen Effektivkosten, sie machen den Unterschied sichtbar.
Welche Risiken hat das Altersvorsorgedepot?
Kein Kapitalschutz. Anders als bei Riester gibt es standardmäßig keine Beitragsgarantie. Dein Depot kann zwischenzeitlich deutlich im Minus stehen. Über lange Zeiträume haben breit gestreute Aktienindizes historisch positive Renditen erzielt, eine Zusage für die Zukunft ist das nicht. Die Verbraucherzentrale ordnet die Schwankungen des MSCI World ein.
Bindung bis zum Rentenalter. Vor Beginn der Auszahlungsphase kommst du nur gegen Rückzahlung der Förderung an dein Geld. Das Altersvorsorgedepot ist kein Notgroschen. Rücklagen brauchst du außerhalb.
Produktkosten. Nicht jeder Anbieter wird günstig sein. Achte auf die Effektivkosten. Der Unterschied zwischen 0,2 und 1,0 Prozent pro Jahr macht bei 1.800 Euro Eigenbeitrag plus Zulage über 40 Jahre rund 67.700 Euro aus.
Politisches Risiko. Steuerregeln und Förderkonditionen können sich über Jahrzehnte ändern. Das gilt für jede Form der Altersvorsorge.
Wie sicher ist dein Geld im Altersvorsorgedepot?
Diese Frage stellen sich viele vor der ersten Depoteröffnung, und sie lässt sich beim Altersvorsorgedepot präziser beantworten als bei einem normalen Depot. Der Grund: Die Positivliste lässt nur zwei Arten von Anlagen zu, und beide sind im Insolvenzfall des Anbieters geschützt.
Fondsanteile sind Sondervermögen. Anteile an OGAW, an offenen Publikums-AIF und an ELTIF gehören rechtlich nicht dem Anbieter, sondern werden getrennt von dessen eigenem Vermögen gehalten. Geht der Anbieter insolvent, fallen sie nicht in die Insolvenzmasse. Du hast ein Aussonderungsrecht und kannst die Übertragung auf ein Depot bei einem anderen Institut verlangen. Die Höhe deines Guthabens spielt dabei keine Rolle, es gibt keine Obergrenze.
Schuldverschreibungen sind Forderungen gegen den Emittenten. Zulässig sind nur Papiere von Bund, Ländern, Gemeinden, anderen Körperschaften des öffentlichen Rechts sowie von Euro-Mitgliedstaaten, der EU, Euratom, der Europäischen Investitionsbank und der EFSF. Wer dahinter steht, ist also nicht deine Bank, sondern ein staatlicher Emittent. Auch diese Papiere werden im Depot verwahrt und sind vom Vermögen des Anbieters getrennt.
Nur das Verrechnungskonto unterliegt der Einlagensicherung. Das Gesetz erlaubt ein Verrechnungskonto als Bestandteil des Altersvorsorgedepot-Vertrags. Darauf liegt kurzfristig Geld, etwa zwischen Einzahlung und Kauf oder nach einer Ausschüttung. Dieses Guthaben ist eine Forderung gegen das Institut und fällt damit unter die gesetzliche Einlagensicherung von 100.000 Euro je Kunde und Institut. Für die Beträge, die dort typischerweise für wenige Tage liegen, reicht das aus.
Der Unterschied in einem Satz: Einlagensicherung gilt für Geld auf einem Konto, Sondervermögen für Wertpapiere im Depot. Beim Altersvorsorgedepot liegt praktisch alles in der zweiten Kategorie.
Was die Zertifizierung leistet und was nicht. Jeder Altersvorsorgevertrag muss vom Bundeszentralamt für Steuern zertifiziert sein. Ab 2027 erfolgt das ohne vollständige Vorabprüfung, unter dem Vorbehalt des Widerrufs. Die Zertifizierung bestätigt, dass der Vertrag die gesetzlichen Anforderungen erfüllt, etwa zur Positivliste und zur Auszahlungsform. Sie ist keine Aussage über die Qualität des Anbieters und keine Garantie für die Wertentwicklung.
Das verbleibende Risiko ist damit das Marktrisiko, nicht das Insolvenzrisiko. Fällt der Kurs deiner Fonds, ist das Geld weg, unabhängig davon, wie solide dein Anbieter ist.
So eröffnest du ein Altersvorsorgedepot
Ab 2027 kannst du ein Altersvorsorgedepot bei verschiedenen Anbietern eröffnen. Der Ablauf ähnelt der Eröffnung eines normalen Depots.
Anbieter im Vergleich
Banken, Neobroker, Fondsgesellschaften und Versicherungen dürfen Altersvorsorgedepots anbieten. Zusätzlich soll ein öffentlicher Träger ein eigenes Standarddepot bereitstellen, wofür noch eine Verordnung fehlt. Anbieter werden verpflichtet, Produktinformationen standardisiert zur Verfügung zu stellen, damit Vergleichsplattformen entstehen können. Sobald die Angebote vorliegen, findest du bei uns einen Vergleich.
Diese Angaben brauchst du
- Gültiger Personalausweis oder Reisepass für die Identitätsprüfung
- Steueridentifikationsnummer, über sie läuft das gesamte Zulageverfahren
- Beamte, Richter und Soldaten: Einwilligung zur Datenübermittlung gegenüber der zuständigen Stelle, also in der Regel dem Dienstherrn
- Pflichtmitglieder berufsständischer Versorgungswerke: Einwilligung gegenüber der Versorgungseinrichtung
- Für die Kinderzulage: Angaben zum Kindergeldbezug
Einen Nachweis über die Rentenversicherungspflicht musst du nicht beibringen. Die Zentrale Zulagenstelle für Altersvermögen prüft das über die Steueridentifikationsnummer.
Anbieterwechsel
Du kannst deinen Anbieter wechseln, auch zu Beginn der Auszahlungsphase. Innerhalb der ersten fünf Jahre darf der abgebende Anbieter höchstens 150 Euro berechnen, danach muss er kostenfrei übertragen. Der aufnehmende Anbieter darf einmalig bis zu 150 Euro Verwaltungspauschale verlangen. Die Förderung bleibt in jedem Fall erhalten.
Altersvorsorgedepot für Wohneigentum nutzen
Du kannst Guthaben aus dem Altersvorsorgedepot für wohnwirtschaftliche Zwecke entnehmen: Kauf oder Bau einer selbst genutzten Wohnung, Entschuldung, energetische Sanierung oder altersgerechter Umbau. Zulagen musst du dafür nicht zurückzahlen. Die Entnahmemöglichkeit ist allerdings kein Pflichtbestandteil mehr. Wenn du sie nutzen willst, achte vor Vertragsabschluss darauf, dass der Anbieter sie anbietet.
Was du schon jetzt tun kannst
Warte nicht auf 2027. Jedes Jahr zählt beim Vermögensaufbau. Du kannst heute mit einem ETF-Sparplan in einem normalen Depot starten. So sammelst du Erfahrung mit der Geldanlage, und das angesparte Vermögen läuft ab 2027 parallel zum Altersvorsorgedepot weiter.
Fazit: Lohnt sich das Altersvorsorgedepot?
Für Sparer mit langem Anlagehorizont ist das Altersvorsorgedepot die attraktivste Form der geförderten Altersvorsorge, die es in Deutschland bisher gab. Kapitalmarktrendite, steuerfreie Ansparphase und eine Zulage, die bis zum Dreifachen der bisherigen Riester-Grundzulage erreicht, ergeben ein Renditepotenzial, das Riester nicht hatte.
Der Personenkreis, für den das alte System günstiger bleibt, ist auf wenige Konstellationen geschrumpft. Wer kurz vor der Rente steht, sollte das Kapitalmarktrisiko gegen die Renditechance abwägen.
Für alle anderen gilt: Je früher du anfängst, desto stärker arbeitet der Zinseszins. Ob mit Altersvorsorgedepot oder normalem ETF-Depot, der wichtigste Schritt ist der erste.
Häufige Fragen zum Altersvorsorgedepot
Wann startet das Altersvorsorgedepot?
Am 1. Januar 2027. Das Altersvorsorgereformgesetz wurde am 29. Mai 2026 im Bundesgesetzblatt verkündet, die Konditionen stehen fest.
Wie viel muss ich mindestens einzahlen?
120 Euro im Jahr, also 10 Euro im Monat. Darunter gibt es keine Zulage, auch keine anteilige.
Bekomme ich die Zulage auch, wenn ich erst im Dezember einzahle?
Ja. Maßgeblich ist der im Beitragsjahr insgesamt geleistete Eigenbeitrag, nicht der Zeitpunkt der Einzahlung.
Gibt es einen Geringverdiener-Bonus von 175 Euro?
Nein. Das verkündete Gesetz kennt keinen Geringverdiener-Bonus. Der Betrag stammt aus einem früheren Reformentwurf. Die 175 Euro im Gesetz sind die Obergrenze der Grundzulage für mittelbar zulageberechtigte Ehegatten.
Was ist die Grundzulage für Ehegatten?
Wer selbst nicht unmittelbar förderberechtigt ist, kann über den Ehepartner eine eigene Grundzulage von höchstens 175 Euro erhalten. Voraussetzung ist ein eigener Vertrag mit mindestens 120 Euro Eigenbeitrag im Jahr. Die Höhe richtet sich nach den Beiträgen des unmittelbar berechtigten Ehepartners. Einen eigenen Sonderausgabenabzug gibt es dabei nicht.
Kann ich zwei Altersvorsorgedepots gleichzeitig haben?
Neben einem bestehenden Altvertrag sind grundsätzlich bis zu zwei neue Verträge möglich. In jeden kannst du bis zu 6.840 Euro pro Jahr einzahlen. Die Förderung gibt es aber nur einmal, auf insgesamt 1.800 Euro Eigenbeitrag.
Was passiert, wenn ich vor der Auszahlungsphase an mein Geld will?
Dann liegt eine schädliche Verwendung vor. Alle erhaltenen Zulagen und Steuervorteile sind zurückzuzahlen. Ausgenommen sind unter anderem Entnahmen für selbst genutztes Wohneigentum.
Ist das Guthaben vererbbar?
Grundsätzlich ja, allerdings ist die Förderung dann zurückzuzahlen. Ohne Abzüge übertragbar ist das Guthaben auf einen Altersvorsorgevertrag des überlebenden Ehegatten. Bei einer Leibrente enden die Zahlungen mit dem Tod, sofern keine Rentengarantiezeit vereinbart wurde. Beim Auszahlungsplan ist noch nicht ausgezahltes Vermögen vererbbar.
Kann ich in Kryptowährungen investieren?
Nein. Die Positivliste lässt weder direkte Krypto-Investments noch entsprechende Fondsprodukte zu.
Was ist die Frühstart-Rente?
Ein geplantes, staatlich finanziertes Depot für Kinder ab sechs Jahren mit 10 Euro monatlich. Sie ist noch nicht beschlossen und wird in einem eigenen Gesetz geregelt.
Wie flexibel sind die Einzahlungen?
Sehr flexibel. Du kannst die Beitragshöhe jederzeit anpassen, aussetzen oder den Vertrag ruhen lassen. Eine feste monatliche Sparrate ist nicht vorgeschrieben.
Kann ich den Anbieter wechseln?
Ja. Innerhalb der ersten fünf Jahre darf der abgebende Anbieter höchstens 150 Euro berechnen, danach ist die Übertragung für ihn kostenfrei. Der aufnehmende Anbieter darf einmalig bis zu 150 Euro Verwaltungspauschale verlangen. Die Förderung bleibt erhalten.
Soll ich meinen Riester-Vertrag kündigen?
Nein. Bei einer Kündigung verlierst du alle Zulagen und Steuervorteile. Besser: den Vertrag ruhen lassen oder ins neue System wechseln. Bestehende Verträge haben Bestandsschutz.
Können Selbstständige das Altersvorsorgedepot nutzen?
Ja. Gewerbetreibende und Freiberufler mit Einkünften nach § 15 oder § 18 Absatz 1 Nummer 1 bis 3 EStG sind unmittelbar förderberechtigt, sofern sie eine Steuererklärung abgegeben haben. Das Gleiche gilt für Pflichtmitglieder berufsständischer Versorgungswerke.
Lohnt sich der Versicherungsmantel?
In der Regel nicht. Die Förderung und die Besteuerung sind identisch, eine Beitragsgarantie gibt es beim Altersvorsorgedepot ohnehin nicht. Der Mantel verursacht nur zusätzliche Kosten.
Was passiert mit meinem Geld, wenn der Anbieter insolvent wird?
Fondsanteile sind Sondervermögen und fallen nicht in die Insolvenzmasse. Du kannst ihre Übertragung auf ein Depot bei einem anderen Institut verlangen, ohne Obergrenze. Nur Guthaben auf dem Verrechnungskonto ist eine Forderung gegen die Bank und damit über die gesetzliche Einlagensicherung bis 100.000 Euro geschützt.
Was ist der Unterschied zwischen Sondervermögen und Einlagensicherung?
Die Einlagensicherung schützt Geld auf einem Konto bis 100.000 Euro je Kunde und Institut. Sondervermögen bedeutet, dass Fondsanteile rechtlich vom Vermögen der Bank getrennt sind und im Insolvenzfall gar nicht erst in die Masse fallen. Für sie gibt es deshalb keine Obergrenze.
Gibt es beim Altersvorsorgedepot einen Demografiebetrag?
Nein. Der Begriff kommt weder im Altersvorsorgereformgesetz noch im Gesetzentwurf der Bundesregierung vor. Das Gesetz kennt Grundzulage, Kinderzulage, den Berufseinsteigerbonus, die Grundzulage für mittelbar berechtigte Ehegatten und den Sonderausgabenabzug.
Ist ein Altersvorsorgekonto dasselbe wie ein Altersvorsorgedepot?
Altersvorsorgekonto ist kein gesetzlicher Begriff. Das Gesetz kennt den Altersvorsorgevertrag als Oberbegriff, den Altersvorsorgedepot-Vertrag und den Standarddepot-Vertrag Altersvorsorge. Umgangssprachlich ist mit Altersvorsorgekonto meist das Altersvorsorgedepot gemeint, manchmal auch nur das Verrechnungskonto darin.
Muss ich die Zulage jedes Jahr neu beantragen?
Nur wenn du keinen Dauerzulagenantrag erteilt hast. Mit dieser Vollmacht beantragt dein Anbieter die Zulage automatisch für jedes Beitragsjahr. Ohne sie gilt eine Frist bis zum Ablauf des zweiten Kalenderjahres nach dem Beitragsjahr.
Welche ETFs sind im Altersvorsorgedepot erlaubt?
Fonds, die im Basisinformationsblatt höchstens in Risikoklasse 5 von 7 eingestuft sind. Breit gestreute Welt-ETFs liegen typischerweise in Klasse 4 und sind damit zulässig. Die Einstufung findest du im Basisinformationsblatt des jeweiligen Fonds.
Welche Steuern fallen an, wenn ich das Depot vorzeitig auflöse?
Die erhaltenen Zulagen und die gesondert festgestellten Steuerermäßigungen sind zurückzuzahlen. Die im Vertrag erwirtschafteten Erträge werden zusätzlich als sonstige Einkünfte mit deinem persönlichen Steuersatz versteuert, nicht mit der günstigeren Abgeltungsteuer. Ausgenommen sind unter anderem Entnahmen für selbst genutztes Wohneigentum.
Wann muss ich den Beginn der Auszahlung festlegen?
Der Vertrag muss dir einen Zeitkorridor von mindestens fünf Jahren lassen. Den gewünschten Beginn zeigst du deinem Anbieter spätestens drei Monate im Voraus an.
Über diesen Artikel
Der Artikel gibt den Rechtsstand des Altersvorsorgereformgesetzes wieder, das am 27. März 2026 vom Bundestag beschlossen, am 8. Mai 2026 vom Bundesrat gebilligt und am 29. Mai 2026 im Bundesgesetzblatt verkündet wurde (BGBl. I 2026 Nr. 156). Die Förderregeln gelten ab dem 1. Januar 2027. Einzelne Punkte, etwa die Positivliste und das Standarddepot eines öffentlichen Trägers, werden noch über Verordnungen konkretisiert. Wir aktualisieren den Artikel, sobald Verbindliches vorliegt.
Die Angaben zu Zulagen, Mindesteigenbeitrag, Förderhöchstgrenze, Wechselkosten und Auszahlungsphase sind am Gesetzestext geprüft. Alle Rechenbeispiele nennen ihre Annahmen. Eine steuerrechtliche Begutachtung durch Dritte hat nicht stattgefunden. Der Artikel ersetzt keine individuelle Beratung.
Quellen
Altersvorsorgereformgesetz, Regelungstext im Bundesgesetzblatt (BGBl. I 2026 Nr. 156)
Bundesministerium der Finanzen: Broschüre zur Reform der privaten Altersvorsorge (PDF)
Bundesministerium der Finanzen: Fragen und Antworten zur Frühstartrente
Gesetzentwurf der Bundesregierung, Bundestagsdrucksache 21/4088 (PDF)
Deutscher Bundestag: Bundestag beschließt das Altersvorsorgedepot
Bundesrat: Beratungsvorgang zum Altersvorsorgereformgesetz
Bundesregierung: Fragen und Antworten zur Reform der privaten Altersvorsorge
Verbraucherzentrale: Einordnung der neuen Angebote und Kostenfallen